タグ: 貯金

  • 一人暮らしでお金が貯まらないのはなぜ?よくある原因と見直すポイント

    「節約しているつもりなのに、なぜかお金が貯まらない」

    一人暮らしをしていると、そんな悩みを感じることがあります。

    毎日大きな買い物をしているわけではないのに、給料日前になると口座の残高が少なくなっている。
    貯金をしようと思っても、毎月ほとんど残らない。

    このような場合、単純に「使いすぎている」ことだけが原因とは限りません。

    家賃や通信費などの固定費が高かったり、家計の中に使途不明のお金があったりすると、細かい節約を頑張ってもお金が残りにくくなります。

    そこで今回は、一人暮らしでお金が貯まらない主な原因と、無理なく見直す方法を紹介します。

    結論|まずは「節約」よりお金の流れを確認する

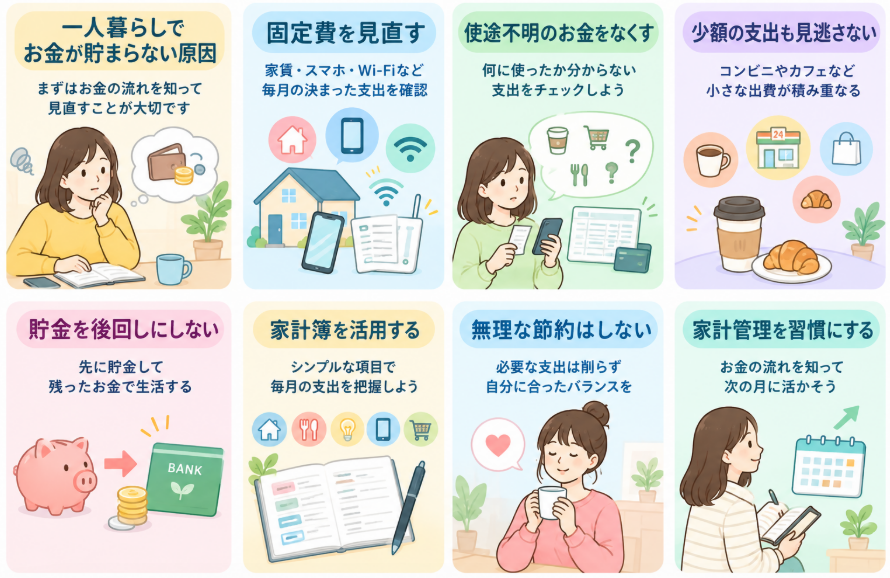
    一人暮らしでお金が貯まらないときは、いきなり食費や趣味などを削るよりも、毎月どこにお金が出ているのかを確認することが大切です。

    特にチェックしたいのは、

    • 家賃などの固定費
    • スマホ・Wi-Fiなどの通信費
    • 使っていないサブスク
    • コンビニやカフェなどの小さな支出
    • 何に使ったかわからないお金
    • 貯金を後回しにする習慣

    です。

    一つひとつの支出は小さくても、毎月繰り返していれば家計に影響します。


    一人暮らしでお金が貯まらない原因

    1.給料が残ったら貯金しようとしている

    「今月使わなかった分を貯金しよう」と考えていると、なかなかお金が残らないことがあります。

    生活費として使えるお金が口座に残っていると、「まだ使っても大丈夫」と考えやすいためです。

    貯金をしたい場合は、給料が入った後に残ったお金を貯金するのではなく、先に貯金分を分けておく方法があります。

    毎月同じ金額を自動的に別口座へ移す方法なら、貯金を忘れにくくなります。

    以前の記事でも紹介したように、最初から無理な金額を設定する必要はありません。

    まずは「確実に続けられる金額」から始めることがポイントです。


    2.固定費が高くなっている

    お金が貯まらないときに確認したいのが固定費です。

    固定費とは、毎月ほぼ決まって発生する支出のこと。

    例えば、

    • 家賃
    • スマホ代
    • Wi-Fi代
    • 保険料
    • サブスクリプション
    • その他の月額サービス

    などがあります。

    固定費は一度見直すと、その後の毎月の支出にも影響します。

    三菱UFJ銀行も、一人暮らしの生活費を抑える方法として家賃や通信費などの固定費の見直しを挙げています。

    「毎日少しずつ節約する」ことだけに集中せず、まずは毎月自動的に出ていくお金を確認してみましょう。


    3.使っていないサブスクをそのままにしている

    動画配信、音楽、アプリ、オンラインサービスなど、月額料金がかかるサービスを複数利用している場合もあります。

    一つひとつは大きな金額ではなくても、使っていないサービスを何ヶ月も払い続ければ、家計の負担になります。

    一度、クレジットカードや銀行口座の明細を確認して、

    「今月も本当に使ったサービスか?」

    をチェックしてみましょう。

    「登録したことすら忘れていた」というサービスがあれば、解約を検討できます。


    4.少額の支出を把握していない

    「高いものを買っていないのにお金がない」という場合は、小さな支出を確認してみるのもおすすめです。

    例えば、

    • コンビニ
    • カフェ
    • 自動販売機
    • ネット通販
    • アプリ内課金
    • デリバリー

    などです。

    一回の金額だけを見ると、それほど大きく感じないかもしれません。

    しかし、何度も繰り返していると、1か月の支出としては無視できない金額になることがあります。

    だからこそ、**「何を買ったか」よりも「どれくらいの頻度で買っているか」**を見ることも大切です。


    5.家計簿をつけているけれど、振り返っていない

    家計簿をつけるだけで満足してしまうケースもあります。

    家計簿の目的は、支出を記録することだけではありません。

    記録した内容を見て、

    「今月は何に使いすぎた?」

    「来月はどこを調整できそう?」

    と考えることが重要です。

    例えば、食費が多かった場合でも、単純に「食費を減らそう」と考える必要はありません。

    外食が多かったのか、コンビニを利用する回数が多かったのか、まとめ買いが増えたのかによって対策は変わります。

    家計簿は反省するためではなく、次の月の使い方を決めるための道具として使うと続けやすくなります。


    お金が貯まらないときに最初に見直したい項目

    すべての支出を一気に変える必要はありません。

    まずは次の順番で確認してみましょう。

    ① 毎月の固定費

    家賃、スマホ、Wi-Fi、保険、サブスクなどを確認します。

    ② 使途不明のお金

    銀行口座やクレジットカードの明細を見て、「何に使ったかわからない支出」がないか確認します。

    ③ 習慣になっている小さな支出

    コンビニ、カフェ、ネット通販など、無意識に繰り返している支出を確認します。

    ④ 毎月の貯金額

    「余ったら貯金」になっているなら、先に貯金する仕組みに変えられないか考えます。

    この順番で確認すると、毎日の細かい節約だけに集中するよりも、自分の家計の問題点を見つけやすくなります。


    無理な節約をすると続かない

    お金を貯めたいからといって、必要な支出まで極端に減らす必要はありません。

    例えば、

    「外食は全部禁止」

    「趣味には一切お金を使わない」

    「毎月できるだけ生活費を削る」

    という方法では、長く続けることが難しくなる場合があります。

    大切なのは、削る支出と残す支出を分けることです。

    生活に必要なものや、自分にとって満足度の高いものまで無理に削るのではなく、「なくても困らない支出」や「使っていないサービス」から見直してみましょう。


    お金が貯まる家計にするためのポイント

    お金を貯めるために重要なのは、毎月頑張って節約することだけではありません。

    「自然にお金が残る仕組み」を作ることも大切です。

    例えば、

    • 給料が入ったら先に貯金する
    • 固定費を定期的に確認する
    • サブスクを整理する
    • 家計簿で支出を確認する
    • 毎月一度だけ家計を振り返る

    といった方法があります。

    特に一人暮らしでは、自分一人で家計を管理する必要があるため、細かく管理しすぎるよりも、無理なく続けられる方法を決めることが大切です。


    まとめ|貯金できないときは「使い方」を見直そう

    一人暮らしでお金が貯まらないときは、単純に「もっと節約しなければ」と考える必要はありません。

    まずは、

    • 固定費が高くなっていないか
    • 使っていないサブスクがないか
    • 使途不明のお金がないか
    • 小さな支出が習慣になっていないか
    • 貯金を後回しにしていないか

    を確認してみましょう。

    すべてを一度に変えるのではなく、毎月出ていくお金を少しずつ整理することから始めれば大丈夫です。

    家計の流れがわかるようになると、「どこを減らせばいいのか」も見つけやすくなります。

    無理な節約ではなく、自分の生活に合った方法で、お金が残る仕組みを作っていきましょう。
  • 一人暮らしの貯金はいくらあれば安心?毎月いくら貯める?無理なく貯金する方法

    一人暮らしをしていると、

    「毎月いくら貯金すればいい?」

    「一人暮らしなら貯金はいくらあれば安心?」

    「生活費でほとんど残らないけど、どうやって貯めればいい?」

    と気になることがあります。

    一人暮らしでは家賃や食費、光熱費、スマホ代などをすべて自分で負担するため、思ったようにお金が残らないこともあります。

    貯金は、最初から大きな金額を目標にする必要はありません。

    まずは毎月の手取り収入の10%程度を目安にして、無理なく続けることが大切です。

    この記事では、一人暮らしの貯金額の目安や、毎月いくら貯めればいいのか、貯金ができないときの見直しポイントについて解説します。


    一人暮らしは毎月いくら貯金すればいい?

    一人暮らしの貯金額に「必ずこの金額」という決まりはありません。

    家賃や住んでいる地域、収入、生活スタイルによって必要な金額は大きく変わるからです。

    そのため、まずは手取り収入の10%程度を一つの目安にすると分かりやすいでしょう。

    例えば、

    手取り月収貯金の目安
    18万円約1.8万円
    20万円約2万円
    25万円約2.5万円
    30万円約3万円

    もちろん、これはあくまで目安です。

    家賃が高い場合や、奨学金・ローンなどの支払いがある場合は、毎月1万円からでも問題ありません。

    反対に、家賃が安く生活費にも余裕がある場合は、10%以上を貯金することもできます。

    一人暮らしの生活費については、総務省の家計調査をもとにしたデータでも、食費や水道光熱費、通信費など複数の支出が発生しています。2024年の勤労者世帯の単身世帯では、生活費は月約17万円という集計があります。


    「毎月5万円貯金」は無理に目指さなくていい

    貯金を始めるときに、

    「毎月5万円は貯めたい」

    「年間60万円貯めたい」

    と大きな目標を立てる人もいます。

    もちろん余裕があれば問題ありません。

    しかし、家賃や生活費が高い状態で無理に5万円を貯めようとすると、途中で生活が苦しくなってしまうことがあります。

    例えば手取り20万円で毎月5万円を貯金すると、残りは15万円です。

    家賃、食費、光熱費、通信費、日用品などをすべて15万円以内に収める必要があります。

    無理なく続けることを考えるなら、

    「貯金額を大きくする」より「毎月必ず貯金する」

    ことを優先しましょう。

    最初は1万円でも、毎月続ければ1年間で12万円になります。


    一人暮らしの貯金はいくらあれば安心?

    「毎月いくら貯めるか」と同じくらい気になるのが、現在の貯金額です。

    一人暮らしの場合は、まず急な出費に対応できるお金を用意しておくと安心です。

    例えば、

    • 急な病気やケガ
    • 家電の故障
    • 引っ越し
    • 冠婚葬祭
    • 仕事を休んだとき
    • スマートフォンやパソコンの故障

    など、普段の生活費以外にもお金が必要になることがあります。

    そのため、貯金を始めたばかりなら、最初から投資などを考えるよりも、まずはすぐに使える現金を確保することが大切です。

    まずは「生活費1か月分」を目標にする

    貯金がほとんどない場合は、まず1か月分の生活費を確保することから始めてみましょう。

    その後、余裕が出てきたら少しずつ貯金額を増やしていきます。

    例えば毎月の生活に必要なお金が15万円なら、

    15万円 → 30万円 → 50万円

    というように、段階的に目標を設定すると無理なく続けやすくなります。


    一人暮らしで貯金できない原因は?

    「収入はそれほど少なくないのに、なぜかお金が残らない」という場合は、毎月の支出を一度確認してみましょう。

    特に見直したいのが固定費です。

    家賃が高すぎないか

    一人暮らしでは家賃が毎月大きな割合を占めます。

    家賃が高いと、食費や光熱費を頑張って節約しても、貯金できる金額には限界があります。

    以前の記事でも紹介したように、家賃だけではなく、

    家賃+管理費+共益費+駐車場代

    など、住まいに毎月いくらかかっているのかを確認することが大切です。

    スマホ代やWi-Fi代を払いすぎていないか

    通信費も毎月発生する固定費です。

    スマホとWi-Fiを合わせると、年間ではかなり大きな金額になります。

    使っていないオプションや、必要以上に大容量のプランを契約していないか確認してみましょう。

    サブスクをそのままにしていないか

    動画配信サービスや音楽サービス、アプリなどのサブスクリプションも、一つひとつは少額でも積み重なると大きな出費になります。

    「最近ほとんど使っていない」というサービスがあれば、一度解約を検討してみましょう。


    貯金するなら「余ったら貯める」はやめる

    貯金が苦手な人におすすめなのが、

    「余ったお金を貯金する」のではなく、「先に貯金する」方法です。

    例えば給料日に2万円を貯金用口座へ移します。

    その後、残ったお金で生活します。

    これなら、

    「今月はお金が余らなかったから貯金できなかった」

    という状態を防ぎやすくなります。

    毎月同じ金額を自動的に移す方法なら、さらに続けやすくなります。


    貯金額を増やすなら固定費から見直す

    節約というと、

    「食費を削る」

    「電気をこまめに消す」

    といった方法を考えがちです。

    もちろん大切ですが、毎月の貯金額を増やしたいなら、固定費の見直しも重要です。

    例えば、

    • 家賃
    • スマホ代
    • Wi-Fi代
    • 電気・ガスの契約
    • サブスク
    • 保険

    などです。

    一度見直すことで、その後も毎月支出を減らせる可能性があります。

    特に一人暮らしでは、これまで紹介した食費・電気代・ガス代・水道代・通信費などを一つずつ確認すると、自分がどこにお金を使っているのか分かりやすくなります。


    手取り20万円なら毎月いくら貯金する?

    手取り20万円の場合、まずは月2万円程度を一つの目安にできます。

    年間では24万円になります。

    もし毎月3万円貯金できれば、年間36万円です。

    ただし、家賃や生活費によって余裕は変わります。

    例えば家賃が高く、毎月ほとんどお金が残らない場合は、最初から3万円や5万円を目標にする必要はありません。

    月1万円から始めて、余裕が出たら2万円、3万円と増やす方法でも十分です。


    手取り25万円なら毎月いくら貯金する?

    手取り25万円なら、月2万5,000円程度を一つの目安にできます。

    年間では30万円になります。

    さらに家賃や食費などをうまく抑えられれば、毎月3万円以上を貯金することも可能です。

    実際に、総務省の2024年家計調査をもとにした一人暮らしの家計シミュレーションでは、手取り25万円に対して家賃を7万5,000円とした場合、主要な支出を差し引いた後に約6万8,700円が残る例もあります。

    ただし、これはあくまでモデルケースです。

    交際費や旅行、衣類、臨時出費などによって実際に貯金できる金額は変わります。


    手取り30万円なら毎月いくら貯金する?

    手取り30万円なら、月3万円程度を最低ラインの目安として考え、余裕があればさらに増やす方法があります。

    総務省の2024年データを使ったシミュレーションでは、家賃を9万円とした単身世帯で、主要な支出を差し引いた後の金額は約10万3,700円となっています。

    もちろん、残ったお金をすべて貯金する必要はありません。

    旅行や趣味、洋服、交際費などにもお金を使いながら、

    生活費+楽しみに使うお金+貯金

    のバランスを取ることが大切です。


    一人暮らしで貯金を続けるコツ

    貯金専用の口座を作る

    生活費と貯金を同じ口座に入れていると、「まだお金がある」と感じて使ってしまうことがあります。

    貯金用の口座を分けておくと、残高を確認しやすくなります。

    給料日に先取りする

    給料が入ったら、決めた金額を先に貯金します。

    残った金額を生活費として使うことで、貯金を後回しにしにくくなります。

    家計簿は細かくつけすぎない

    家計簿が続かない人は、すべての支出を細かく記録する必要はありません。

    まずは、

    • 家賃
    • 食費
    • 光熱費
    • 通信費
    • 日用品
    • 交際費・娯楽
    • その他

    くらいに分けるだけでも十分です。

    「何にお金を使っているのか」が分かれば、節約するポイントを見つけやすくなります。


    貯金できないときは「収入」より先に支出を見る

    毎月ほとんど貯金できない場合、

    「もっと収入を増やさないと」

    と考えるかもしれません。

    もちろん収入を増やすことも方法の一つです。

    しかし、その前に現在の支出を確認してみましょう。

    例えば毎月3,000円の無駄な固定費を減らせれば、年間では36,000円になります。

    5,000円なら年間6万円です。

    小さな節約でも、長期間続けることで大きな差になります。

    一人暮らしの節約では、食費だけを極端に削るのではなく、固定費・光熱費・通信費などをまとめて見直すことがポイントです。


    一人暮らしの貯金は「無理なく続ける」ことが大切

    一人暮らしの貯金額に正解はありません。

    まずは、

    手取りの10%程度

    を一つの目安にしてみましょう。

    手取り20万円なら月2万円、25万円なら月2万5,000円、30万円なら月3万円です。

    ただし、家賃や生活費が高い場合は、月1万円から始めても問題ありません。

    大切なのは、毎月無理なく続けられる金額を決めることです。

    そして貯金額を増やしたいときは、食費だけを削るのではなく、家賃・スマホ・Wi-Fi・電気・ガスなどの固定費も一緒に見直してみましょう。

    「余ったら貯金」ではなく「先に貯金して、残ったお金で生活する」

    この習慣を作るだけでも、お金を貯めやすくなります。