
一人暮らしを始めるとき、最も悩みやすいのが「家賃をいくらまでにするか」です。
物件を探していると、
「家賃6万円なら安い?」
「手取り20万円なら、いくらの部屋に住める?」
「家賃は手取りの3分の1までって本当?」
「家賃を払いながら貯金もしたいけど、どこまでなら大丈夫?」
と気になる人も多いのではないでしょうか。
家賃は一度決めると毎月発生する大きな固定費です。
食費や電気代のように使い方を変えて簡単に減らせるものではないため、最初の物件選びで無理をしないことが大切です。
この記事では、一人暮らしの家賃について、
- 家賃はいくらが適正なのか
- 手取り15万円・18万円・20万円・25万円ならいくら?
- 家賃6万円は高い?
- 「手取りの3分の1」は本当に正しい?
- 管理費・共益費は家賃に含める?
- 貯金したい人はどのくらいに抑える?
- 家賃を安くする方法
をわかりやすく解説します。
結論:一人暮らしの家賃は「手取りの25~30%程度」が考えやすい

一人暮らしの家賃を決めるときは、毎月の手取り収入の25~30%程度を一つの目安にすると考えやすいでしょう。
一般的には「家賃は手取りの3分の1程度」と言われることもありますが、最近は家賃を手取りの4分の1程度に抑える考え方もあります。
URも、現在の家賃の目安として手取り額の4分の1~3分の1を紹介しています。特に貯金や生活費に余裕を持たせたい場合は、3分の1いっぱいまで家賃を設定しないほうが安心です。
例えば、手取り20万円なら、
20万円 × 25~30% = 5万円~6万円
が一つの目安になります。
ただし、これはあくまでスタート地点です。
車を持っている人、奨学金などの返済がある人、趣味や交際費が多い人などは、さらに家賃を低くしたほうが生活しやすい場合があります。
一人暮らしの家賃は「額面」ではなく「手取り」で考える

家賃を決めるときに注意したいのが、額面給与と手取り給与を混同しないことです。
例えば、給与明細に書かれている月給が25万円でも、税金や社会保険料などが差し引かれるため、実際に銀行口座へ入る金額はもっと少なくなります。
家賃を決めるときは、
「毎月実際に使えるお金はいくらなのか」
を基準に考えるほうが現実的です。
また、ボーナスは家賃の予算に入れないほうが安心です。
ボーナスを前提に高い家賃の部屋を選んでしまうと、ボーナスが減ったときや支給されなかったときに生活が苦しくなる可能性があります。
手取り15万円なら家賃はいくら?
手取り15万円の場合、家賃は3万7,500円~4万5,000円程度が一つの目安です。
特に貯金をしたい場合は、4万円前後に抑えられると生活費を確保しやすくなります。
一方で、駅近や築浅など条件の良い物件を選ぶと、家賃が5万円を超えることもあります。
その場合は、
- 食費
- 電気・ガス・水道代
- 通信費
- 日用品
- 交通費
- 交際費
などを合わせて、毎月赤字にならないか確認しましょう。
手取り15万円の場合は、家賃を高くしすぎると他の生活費にしわ寄せが出やすいため、特に慎重に決めたいところです。
手取り18万円なら家賃はいくら?
手取り18万円なら、家賃は4万5,000円~5万4,000円程度が目安になります。
例えば家賃5万円なら、手取りに対する割合は約28%です。
比較的バランスを取りやすい水準ですが、家賃以外にも管理費や共益費がかかる場合があります。
「家賃5万円だから大丈夫」
ではなく、
家賃+管理費+共益費
まで含めて考えることが大切です。
手取り20万円なら家賃はいくら?
手取り20万円の場合、家賃は5万円~6万円程度が一つの目安です。
例えば、
- 家賃5万円 → 手取りの25%
- 家賃5万5,000円 → 手取りの27.5%
- 家賃6万円 → 手取りの30%
となります。
家賃6万円でも、他の固定費が少なく、生活費をきちんと管理できるなら無理とは言えません。
ただし、毎月貯金したい人なら、家賃5万円前後に抑えることで余裕を作りやすくなります。
手取り25万円なら家賃はいくら?
手取り25万円なら、家賃は6万2,500円~7万5,000円程度が目安です。
家賃7万円なら手取りの28%なので、一般的な目安の範囲内です。
ただし、東京など家賃相場が高い地域では、同じ手取りでも希望する条件の物件が見つかりにくいことがあります。
その場合は、
「駅から少し離れる」
「築年数を広げる」
「部屋の広さを少し下げる」
など、家賃以外の条件を調整する方法があります。
一人暮らしで家賃6万円は高い?
「一人暮らしで家賃6万円は高い?」
と検索する人も多いですが、手取り収入と住む地域によって答えが変わります。
例えば手取り20万円なら、家賃6万円は30%です。
一方、手取り15万円なら40%になってしまいます。
同じ6万円でも、収入によって負担感は大きく違います。
さらに、
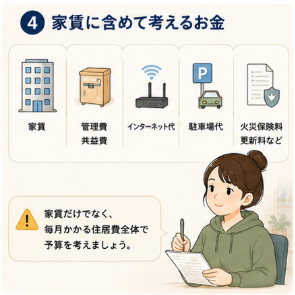
- 管理費
- 共益費
- 駐車場代
- インターネット代
- 更新料
などが別にかかる場合があります。
そのため、家賃6万円という数字だけで「高い・安い」を判断しないようにしましょう。
「家賃は手取りの3分の1」は本当に正しい?
昔から「家賃は収入の3分の1」という考え方があります。
これは完全に間違いではありません。
実際、現在でも手取りの3分の1程度を家賃の目安として紹介している情報があります。
ただし、3分の1は「ここまでなら必ず大丈夫」という金額ではありません。
家賃を3分の1にすると、残りの3分の2から、
- 食費
- 光熱費
- 通信費
- 日用品
- 交通費
- 保険
- 趣味
- 交際費
- 貯金
などをすべて支払うことになります。
そのため、将来のために貯金したい人や生活に余裕を持ちたい人は、家賃を25%前後まで抑えるという考え方もあります。
家賃を決めるときは「管理費込み」で考える
物件を探していると、
「家賃5万5,000円」
と表示されていても、
「管理費3,000円」
などが別に設定されていることがあります。
この場合、毎月の住居費は実質5万8,000円です。
物件を比較するときは、
家賃だけではなく、毎月の住居費全体
を見るようにしましょう。
また、物件によっては駐車場代やインターネット料金などが別途必要になる場合もあります。
「家賃が安いからお得」と思って契約したら、毎月の支払いは意外と高かった、ということもあります。
家賃が高すぎるか判断する3つのポイント
家賃が自分にとって高いか迷ったら、次の3つを確認してみましょう。
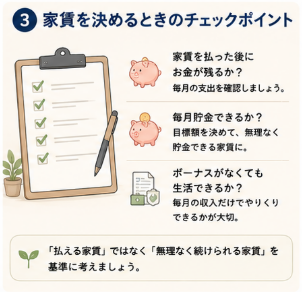
① 家賃を払った後に毎月お金が残る?
給料が入ったら家賃を払って、生活費を使ったあとにほとんど残らないなら、家賃が高すぎる可能性があります。
毎月ギリギリの生活になる物件は、長く住むほどストレスになりやすいでしょう。
② 毎月貯金できる?
家賃を払ったあとでも、無理なく貯金できるか確認しましょう。
「余ったら貯金する」のではなく、最初から貯金額を決めて、その金額を確保できる家賃にする方法がおすすめです。
③ ボーナスがなくても生活できる?
ボーナスを使わないと家賃や生活費を払えないなら、固定費が高すぎる可能性があります。
毎月の給与だけで生活できる家賃を設定しておくと、収入が変化したときにも対応しやすくなります。
一人暮らしの家賃を安くする方法
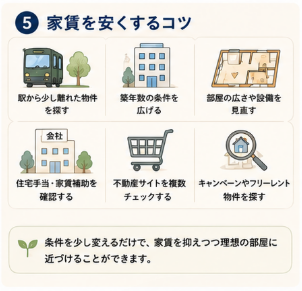
希望するエリアで家賃が高い場合は、物件の条件を少し変えてみましょう。
駅から少し離れた物件を探す
駅徒歩数分の物件は便利な一方、家賃が高くなることがあります。
駅から少し離れた物件も候補にすると、選択肢が増える場合があります。
築年数を広げる
「築浅」にこだわりすぎると家賃が高くなりやすいです。
内装がきれいにリフォームされている中古物件なども含めて探してみましょう。
部屋の広さを見直す
一人暮らしなら、必ずしも広い部屋が必要とは限りません。
家具や荷物が少ない人なら、少しコンパクトな部屋を選ぶことで家賃を抑えられる可能性があります。
家賃補助・住宅手当を確認する
勤務先によっては、住宅手当や家賃補助の制度があります。
物件を探す前に、会社の福利厚生を一度確認してみましょう。
家賃補助がある場合は、実際の自己負担額を基準に考えることができます。
貯金したいなら、家賃はさらに低くする

一人暮らしでは、毎月の生活費だけでなく、将来のための貯金も考えておきたいところです。
例えば、
「毎月3万円貯金したい」
という目標があるなら、家賃をギリギリまで高くするのはおすすめできません。
家賃を低く抑えられれば、その分を、
- 貯金
- 投資
- 趣味
- 旅行
- 急な出費への備え
などに回すことができます。
特に一人暮らしの場合、家電の故障や病気、引っ越しなど、突然まとまったお金が必要になることがあります。
家賃を決めるときは、
「今払える金額」ではなく「毎月貯金しても無理なく払える金額」
を考えることが大切です。
家賃だけでなく「年間の住居費」で考える
家賃を比較するときは、月額だけでなく年間の負担も考えてみましょう。
例えば、月6万円の家賃なら、1年間で72万円です。
月5万円なら60万円なので、月額では1万円の差でも、年間では12万円の差になります。
さらに、
- 管理費
- 共益費
- 更新料
- 駐車場代
- 火災保険
- インターネット料金
などが加わることがあります。
だからこそ、物件を比較するときは、
「毎月いくら?」だけでなく「1年間でいくら?」
という視点を持つことが大切です。
一人暮らしの家賃を決めるなら「少し余裕を残す」のがおすすめ

家賃は、払える上限まで使う必要はありません。
例えば手取り20万円で、家賃6万円まで払えるとしても、家賃5万円の物件に住めるなら、毎月1万円の余裕ができます。
この1万円は、1年間では12万円です。
その差を貯金に回せば、急な出費への備えになります。
もちろん、駅近や設備など、家賃を高くしてでも優先したい条件がある人もいるでしょう。
大切なのは、
「家賃を安くすること」ではなく「自分にとって何を優先するか」
です。
まとめ:一人暮らしの適正家賃は「手取りの25~30%」から考える

一人暮らしの家賃を決めるときは、まず手取り収入の25~30%程度を目安にすると考えやすいでしょう。
手取りの3分の1という考え方もありますが、これはあくまで目安です。
貯金をしたい人や生活に余裕を持ちたい人なら、家賃を25%前後に抑えるほうが安心できる場合があります。
目安をまとめると、
| 手取り月収 | 家賃の目安 |
|---|---|
| 15万円 | 約3万7,500円~4万5,000円 |
| 18万円 | 約4万5,000円~5万4,000円 |
| 20万円 | 約5万円~6万円 |
| 25万円 | 約6万2,500円~7万5,000円 |
| 30万円 | 約7万5,000円~9万円 |
となります。
ただし、実際の適正家賃は、
手取り収入・生活費・貯金額・地域の家賃相場・管理費など
によって変わります。
一人暮らしの家賃を決めるときは、「借りられる物件」ではなく、家賃を払ったあとも無理なく生活できて、毎月少しずつお金を残せる物件を選ぶことが大切です。
毎月の固定費を抑えたいなら、家賃を少し下げるだけでも年間では大きな差になります。
「住みたい部屋」だけでなく、「住み続けても苦しくならない部屋」を選ぶことが、一人暮らしの家計を安定させるポイントです。