タグ: 節約

  • 一人暮らしでお金が貯まらないのはなぜ?よくある原因と見直すポイント

    「節約しているつもりなのに、なぜかお金が貯まらない」

    一人暮らしをしていると、そんな悩みを感じることがあります。

    毎日大きな買い物をしているわけではないのに、給料日前になると口座の残高が少なくなっている。
    貯金をしようと思っても、毎月ほとんど残らない。

    このような場合、単純に「使いすぎている」ことだけが原因とは限りません。

    家賃や通信費などの固定費が高かったり、家計の中に使途不明のお金があったりすると、細かい節約を頑張ってもお金が残りにくくなります。

    そこで今回は、一人暮らしでお金が貯まらない主な原因と、無理なく見直す方法を紹介します。

    結論|まずは「節約」よりお金の流れを確認する

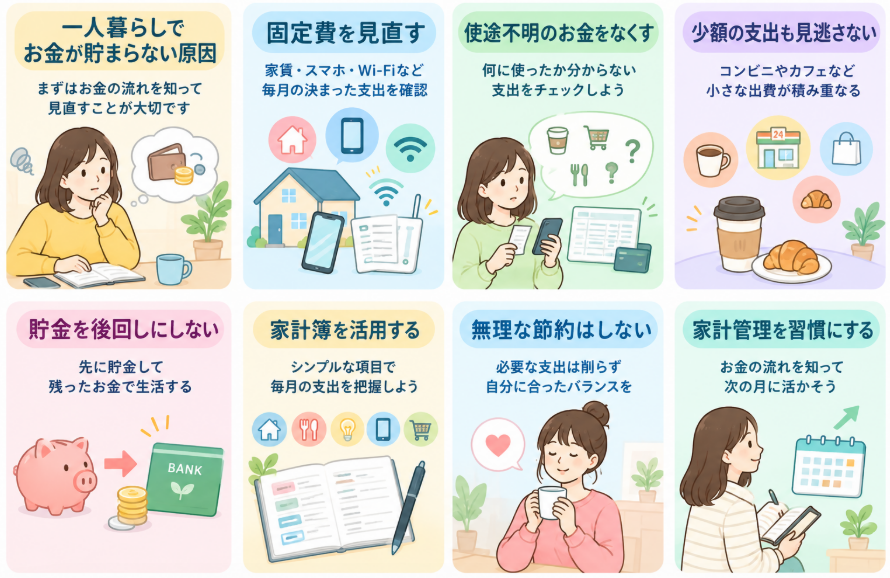
    一人暮らしでお金が貯まらないときは、いきなり食費や趣味などを削るよりも、毎月どこにお金が出ているのかを確認することが大切です。

    特にチェックしたいのは、

    • 家賃などの固定費
    • スマホ・Wi-Fiなどの通信費
    • 使っていないサブスク
    • コンビニやカフェなどの小さな支出
    • 何に使ったかわからないお金
    • 貯金を後回しにする習慣

    です。

    一つひとつの支出は小さくても、毎月繰り返していれば家計に影響します。


    一人暮らしでお金が貯まらない原因

    1.給料が残ったら貯金しようとしている

    「今月使わなかった分を貯金しよう」と考えていると、なかなかお金が残らないことがあります。

    生活費として使えるお金が口座に残っていると、「まだ使っても大丈夫」と考えやすいためです。

    貯金をしたい場合は、給料が入った後に残ったお金を貯金するのではなく、先に貯金分を分けておく方法があります。

    毎月同じ金額を自動的に別口座へ移す方法なら、貯金を忘れにくくなります。

    以前の記事でも紹介したように、最初から無理な金額を設定する必要はありません。

    まずは「確実に続けられる金額」から始めることがポイントです。


    2.固定費が高くなっている

    お金が貯まらないときに確認したいのが固定費です。

    固定費とは、毎月ほぼ決まって発生する支出のこと。

    例えば、

    • 家賃
    • スマホ代
    • Wi-Fi代
    • 保険料
    • サブスクリプション
    • その他の月額サービス

    などがあります。

    固定費は一度見直すと、その後の毎月の支出にも影響します。

    三菱UFJ銀行も、一人暮らしの生活費を抑える方法として家賃や通信費などの固定費の見直しを挙げています。

    「毎日少しずつ節約する」ことだけに集中せず、まずは毎月自動的に出ていくお金を確認してみましょう。


    3.使っていないサブスクをそのままにしている

    動画配信、音楽、アプリ、オンラインサービスなど、月額料金がかかるサービスを複数利用している場合もあります。

    一つひとつは大きな金額ではなくても、使っていないサービスを何ヶ月も払い続ければ、家計の負担になります。

    一度、クレジットカードや銀行口座の明細を確認して、

    「今月も本当に使ったサービスか?」

    をチェックしてみましょう。

    「登録したことすら忘れていた」というサービスがあれば、解約を検討できます。


    4.少額の支出を把握していない

    「高いものを買っていないのにお金がない」という場合は、小さな支出を確認してみるのもおすすめです。

    例えば、

    • コンビニ
    • カフェ
    • 自動販売機
    • ネット通販
    • アプリ内課金
    • デリバリー

    などです。

    一回の金額だけを見ると、それほど大きく感じないかもしれません。

    しかし、何度も繰り返していると、1か月の支出としては無視できない金額になることがあります。

    だからこそ、**「何を買ったか」よりも「どれくらいの頻度で買っているか」**を見ることも大切です。


    5.家計簿をつけているけれど、振り返っていない

    家計簿をつけるだけで満足してしまうケースもあります。

    家計簿の目的は、支出を記録することだけではありません。

    記録した内容を見て、

    「今月は何に使いすぎた?」

    「来月はどこを調整できそう?」

    と考えることが重要です。

    例えば、食費が多かった場合でも、単純に「食費を減らそう」と考える必要はありません。

    外食が多かったのか、コンビニを利用する回数が多かったのか、まとめ買いが増えたのかによって対策は変わります。

    家計簿は反省するためではなく、次の月の使い方を決めるための道具として使うと続けやすくなります。


    お金が貯まらないときに最初に見直したい項目

    すべての支出を一気に変える必要はありません。

    まずは次の順番で確認してみましょう。

    ① 毎月の固定費

    家賃、スマホ、Wi-Fi、保険、サブスクなどを確認します。

    ② 使途不明のお金

    銀行口座やクレジットカードの明細を見て、「何に使ったかわからない支出」がないか確認します。

    ③ 習慣になっている小さな支出

    コンビニ、カフェ、ネット通販など、無意識に繰り返している支出を確認します。

    ④ 毎月の貯金額

    「余ったら貯金」になっているなら、先に貯金する仕組みに変えられないか考えます。

    この順番で確認すると、毎日の細かい節約だけに集中するよりも、自分の家計の問題点を見つけやすくなります。


    無理な節約をすると続かない

    お金を貯めたいからといって、必要な支出まで極端に減らす必要はありません。

    例えば、

    「外食は全部禁止」

    「趣味には一切お金を使わない」

    「毎月できるだけ生活費を削る」

    という方法では、長く続けることが難しくなる場合があります。

    大切なのは、削る支出と残す支出を分けることです。

    生活に必要なものや、自分にとって満足度の高いものまで無理に削るのではなく、「なくても困らない支出」や「使っていないサービス」から見直してみましょう。


    お金が貯まる家計にするためのポイント

    お金を貯めるために重要なのは、毎月頑張って節約することだけではありません。

    「自然にお金が残る仕組み」を作ることも大切です。

    例えば、

    • 給料が入ったら先に貯金する
    • 固定費を定期的に確認する
    • サブスクを整理する
    • 家計簿で支出を確認する
    • 毎月一度だけ家計を振り返る

    といった方法があります。

    特に一人暮らしでは、自分一人で家計を管理する必要があるため、細かく管理しすぎるよりも、無理なく続けられる方法を決めることが大切です。


    まとめ|貯金できないときは「使い方」を見直そう

    一人暮らしでお金が貯まらないときは、単純に「もっと節約しなければ」と考える必要はありません。

    まずは、

    • 固定費が高くなっていないか
    • 使っていないサブスクがないか
    • 使途不明のお金がないか
    • 小さな支出が習慣になっていないか
    • 貯金を後回しにしていないか

    を確認してみましょう。

    すべてを一度に変えるのではなく、毎月出ていくお金を少しずつ整理することから始めれば大丈夫です。

    家計の流れがわかるようになると、「どこを減らせばいいのか」も見つけやすくなります。

    無理な節約ではなく、自分の生活に合った方法で、お金が残る仕組みを作っていきましょう。
  • 一人暮らしの家計簿はどうつける?続かない人でも簡単にできる家計管理の方法

    一人暮らしをしていると、

    「毎月どこにお金を使っているのかわからない」

    「給料日前になるとお金が足りなくなる」

    「節約したいけど、家計簿が続かない」

    と感じることがあります。

    一人暮らしでは、家賃や食費、電気代、ガス代、スマホ代など、さまざまな支出を自分で管理しなければなりません。

    だからこそ、家計簿を使って毎月のお金の流れを見えるようにすることが大切です。

    ただし、家計簿は細かく記録しすぎると面倒になり、途中でやめてしまいやすくなります。

    この記事では、一人暮らしの人が無理なく続けられる、シンプルな家計簿のつけ方を紹介します。

    一人暮らしに家計簿は必要?

    一人暮らしだからといって、必ず家計簿をつけなければならないわけではありません。

    しかし、

    • なぜか毎月お金が残らない
    • 貯金したいけどいくら使っているかわからない
    • 食費や外食費が高くなりやすい
    • 固定費を見直したい
    • 無駄な買い物を減らしたい

    という人には、家計簿が役立ちます。

    家計簿の一番の目的は、1円単位で完璧に記録することではありません。

    「自分のお金がどこに流れているのか」を把握することが目的です。

    例えば、毎月の支出を確認して、

    「食費が思ったより多い」

    「サブスクをいくつも契約している」

    「日用品を毎月買いすぎている」

    などが分かれば、節約する場所を見つけやすくなります。


    一人暮らしの家計簿は細かくしすぎない

    家計簿が続かない大きな理由の一つが、支出項目を細かく分けすぎることです。

    例えば、

    • スーパー
    • コンビニ
    • カフェ
    • ランチ
    • ディナー
    • デリバリー
    • お菓子
    • 飲み物

    と分けてしまうと、記録するだけで面倒になってしまいます。

    一人暮らしの場合は、まず大きなカテゴリーに分けるだけでも十分です。

    三井住友カードでも、一人暮らしの家計簿は項目を細かくしすぎず、5~8項目程度にすると続けやすいと紹介されています。

    例えば、次のような分け方がおすすめです。

    固定費

    • 家賃
    • スマホ代
    • Wi-Fi代
    • 保険
    • サブスク

    生活費

    • 食費
    • 水道・電気・ガス
    • 日用品

    その他

    • 交通費
    • 交際費
    • 趣味・娯楽
    • 美容・衣服

    最初はこのくらいの大まかな分類から始めてみましょう。


    一人暮らしの家計簿は「固定費」と「変動費」を分ける

    家計を管理するときは、支出を大きく

    固定費

    と

    変動費

    に分けると分かりやすくなります。

    固定費とは?

    毎月ほぼ決まった金額が出ていく費用です。

    例えば、

    • 家賃
    • スマホ代
    • Wi-Fi代
    • 保険料
    • サブスク

    などがあります。

    固定費は一度見直すと、その後も節約効果が続きやすいのが特徴です。

    これまでの記事で紹介した家賃、スマホ代、Wi-Fi代なども、家計簿では固定費としてまとめて管理できます。

    変動費とは?

    月によって金額が変わる費用です。

    例えば、

    • 食費
    • 外食費
    • 日用品
    • 交通費
    • 交際費
    • 趣味・娯楽費

    などがあります。

    変動費は使い方によって金額が大きく変わるため、節約するときには特にチェックしたい項目です。


    家計簿は「毎日つける」必要がある?

    家計簿というと、毎日すべての支出を記録するイメージがあります。

    しかし、毎日細かく記録する必要はありません。

    毎日続けるのが苦手なら、

    週に一度まとめて確認する

    方法でも大丈夫です。

    重要なのは、家計簿を完璧に続けることではなく、毎月の支出を把握することです。

    例えば、

    「日曜日の夜に1週間分を確認する」

    と決めておけば、毎日記録するのが難しい人でも続けやすくなります。

    実際に、一人暮らしの家計簿については、毎日記録する方法だけでなく、週単位でまとめて管理する方法も紹介されています。


    家計簿をつけるなら何を使えばいい?

    家計簿には、いくつかの方法があります。

    ノート

    ノートに自分で書く方法です。

    シンプルで、自分の好きな形に作れるのがメリットです。

    「スマホやパソコンより紙に書いたほうが続く」という人に向いています。

    スマホの家計簿アプリ

    スマートフォンで支出を入力する方法です。

    買い物をしたあとにすぐ記録できるため、外出先でも管理しやすいのがメリットです。

    銀行口座やクレジットカードと連携できるタイプもあります。

    Excel・スプレッドシート

    パソコンで管理したい人には、Excelやスプレッドシートも便利です。

    自分で項目を作ったり、月ごとの支出を比較したりできます。

    ただし、最初から複雑な表を作ると続かなくなることがあります。

    自分が一番続けやすい方法を選ぶことが大切です。


    一人暮らしの家計簿で最初に記録したい項目

    最初からすべての支出を記録する必要はありません。

    まずは次のような項目から始めてみましょう。

    項目主な支出
    家賃家賃・管理費など
    光熱費電気・ガス・水道
    通信費スマホ・Wi-Fi
    食費食材・外食など
    日用品洗剤・トイレットペーパーなど
    交通費電車・バスなど
    娯楽・交際費趣味・飲み会など
    その他医療・衣服など

    この程度でも、毎月のお金の流れはかなり見えやすくなります。


    家計簿をつけたら「合計」だけでなく割合を見る

    家計簿をつけて終わりにしてしまうと、節約につながりにくいことがあります。

    重要なのは、1か月分を記録したあとに振り返ることです。

    例えば、

    「今月は食費が高かった」

    だけではなく、

    「なぜ高かったのか?」

    まで考えてみましょう。

    外食が多かったのかもしれません。

    コンビニを利用する回数が増えたのかもしれません。

    スーパーで予定していないものを買っていたのかもしれません。

    原因が分かれば、翌月の対策を考えることができます。


    一人暮らしでお金が貯まらないなら家計簿でここを見る

    家計簿をつけているのにお金が貯まらない場合は、まず次の項目を確認してみましょう。

    家賃

    家賃は毎月の支出の中でも大きな割合を占めやすい費用です。

    家賃が高すぎると、他の部分を節約しても家計に余裕ができにくくなります。

    通信費

    スマホとWi-Fiを合わせた通信費を確認しましょう。

    使っていないオプションや、必要以上に大きなデータ容量のプランがないか確認してみます。

    食費

    食費は毎日の買い物によって変わるため、気づかないうちに増えやすい項目です。

    外食、コンビニ、デリバリーなどを別々に記録すると、自分の食費の特徴が見えやすくなります。

    サブスク

    動画配信、音楽、アプリなどの定額サービスも確認しましょう。

    「毎月払っているけれど、ほとんど使っていない」というサービスがあれば、見直す候補になります。


    家計簿で「節約できる項目」と「削らない項目」を分ける

    節約するときは、すべての支出を減らせばいいわけではありません。

    例えば、食費を極端に削ってしまうと、食事の満足度が下がって長続きしないことがあります。

    一方で、使っていないサブスクや不要なオプションなら、生活への影響をあまり感じずに減らせる可能性があります。

    そのため家計簿を見ながら、

    「必要な支出」

    「減らせそうな支出」

    「なくても困らない支出」

    に分けてみましょう。

    この方法なら、生活の質を大きく落とさずに節約しやすくなります。


    家計簿は「節約するため」だけのものではない

    家計簿というと、節約するためのものだと思われがちです。

    しかし、本来は自分のお金の使い方を知るためのツールでもあります。

    例えば、

    「旅行のために毎月いくら残したい」

    「新しいパソコンを買いたい」

    「将来のために貯金したい」

    という目標がある場合も、家計簿が役立ちます。

    毎月の支出が分かれば、

    「あといくらなら使えるのか」

    「どこを見直せば目標金額を作れるのか」

    を考えやすくなるからです。


    一人暮らしの家計管理は「シンプル」が続きやすい

    一人暮らしの家計簿で大切なのは、最初から完璧に管理しようとしないことです。

    まずは、

    収入

    ↓

    固定費

    ↓

    生活費

    ↓

    自由に使うお金

    ↓

    貯金

    という流れを把握してみましょう。

    そして1か月使ってみたあとに、

    「何に使いすぎたのか」

    「減らせそうなものは何か」

    「来月はいくら貯金したいか」

    を確認します。

    家計簿は、毎日きれいに記録することが目的ではありません。

    自分のお金の流れを把握して、次の月の使い方を変えることが一番大切です。


    まとめ|一人暮らしの家計簿は簡単でOK

    一人暮らしの家計簿は、細かく記録しすぎる必要はありません。

    まずは、

    • 家賃
    • 光熱費
    • 通信費
    • 食費
    • 日用品
    • 交通費
    • 娯楽・交際費
    • その他

    など、大きな項目に分けて管理してみましょう。

    家計簿が続かない場合は、毎日ではなく週に一度まとめて記録する方法でも問題ありません。

    そして1か月ごとに家計を振り返り、

    「減らせる支出」と「減らさなくていい支出」

    を見つけることが大切です。

    これまで紹介した食費、光熱費、スマホ代、Wi-Fi代、家賃なども一緒に確認すると、一人暮らしの家計全体が見えやすくなります。

    無理な節約をするのではなく、まずは自分のお金の流れを知ることから始めてみましょう。

  • 一人暮らしの貯金はいくらあれば安心?毎月いくら貯める?無理なく貯金する方法

    一人暮らしをしていると、

    「毎月いくら貯金すればいい?」

    「一人暮らしなら貯金はいくらあれば安心?」

    「生活費でほとんど残らないけど、どうやって貯めればいい?」

    と気になることがあります。

    一人暮らしでは家賃や食費、光熱費、スマホ代などをすべて自分で負担するため、思ったようにお金が残らないこともあります。

    貯金は、最初から大きな金額を目標にする必要はありません。

    まずは毎月の手取り収入の10%程度を目安にして、無理なく続けることが大切です。

    この記事では、一人暮らしの貯金額の目安や、毎月いくら貯めればいいのか、貯金ができないときの見直しポイントについて解説します。


    一人暮らしは毎月いくら貯金すればいい?

    一人暮らしの貯金額に「必ずこの金額」という決まりはありません。

    家賃や住んでいる地域、収入、生活スタイルによって必要な金額は大きく変わるからです。

    そのため、まずは手取り収入の10%程度を一つの目安にすると分かりやすいでしょう。

    例えば、

    手取り月収貯金の目安
    18万円約1.8万円
    20万円約2万円
    25万円約2.5万円
    30万円約3万円

    もちろん、これはあくまで目安です。

    家賃が高い場合や、奨学金・ローンなどの支払いがある場合は、毎月1万円からでも問題ありません。

    反対に、家賃が安く生活費にも余裕がある場合は、10%以上を貯金することもできます。

    一人暮らしの生活費については、総務省の家計調査をもとにしたデータでも、食費や水道光熱費、通信費など複数の支出が発生しています。2024年の勤労者世帯の単身世帯では、生活費は月約17万円という集計があります。


    「毎月5万円貯金」は無理に目指さなくていい

    貯金を始めるときに、

    「毎月5万円は貯めたい」

    「年間60万円貯めたい」

    と大きな目標を立てる人もいます。

    もちろん余裕があれば問題ありません。

    しかし、家賃や生活費が高い状態で無理に5万円を貯めようとすると、途中で生活が苦しくなってしまうことがあります。

    例えば手取り20万円で毎月5万円を貯金すると、残りは15万円です。

    家賃、食費、光熱費、通信費、日用品などをすべて15万円以内に収める必要があります。

    無理なく続けることを考えるなら、

    「貯金額を大きくする」より「毎月必ず貯金する」

    ことを優先しましょう。

    最初は1万円でも、毎月続ければ1年間で12万円になります。


    一人暮らしの貯金はいくらあれば安心?

    「毎月いくら貯めるか」と同じくらい気になるのが、現在の貯金額です。

    一人暮らしの場合は、まず急な出費に対応できるお金を用意しておくと安心です。

    例えば、

    • 急な病気やケガ
    • 家電の故障
    • 引っ越し
    • 冠婚葬祭
    • 仕事を休んだとき
    • スマートフォンやパソコンの故障

    など、普段の生活費以外にもお金が必要になることがあります。

    そのため、貯金を始めたばかりなら、最初から投資などを考えるよりも、まずはすぐに使える現金を確保することが大切です。

    まずは「生活費1か月分」を目標にする

    貯金がほとんどない場合は、まず1か月分の生活費を確保することから始めてみましょう。

    その後、余裕が出てきたら少しずつ貯金額を増やしていきます。

    例えば毎月の生活に必要なお金が15万円なら、

    15万円 → 30万円 → 50万円

    というように、段階的に目標を設定すると無理なく続けやすくなります。


    一人暮らしで貯金できない原因は?

    「収入はそれほど少なくないのに、なぜかお金が残らない」という場合は、毎月の支出を一度確認してみましょう。

    特に見直したいのが固定費です。

    家賃が高すぎないか

    一人暮らしでは家賃が毎月大きな割合を占めます。

    家賃が高いと、食費や光熱費を頑張って節約しても、貯金できる金額には限界があります。

    以前の記事でも紹介したように、家賃だけではなく、

    家賃+管理費+共益費+駐車場代

    など、住まいに毎月いくらかかっているのかを確認することが大切です。

    スマホ代やWi-Fi代を払いすぎていないか

    通信費も毎月発生する固定費です。

    スマホとWi-Fiを合わせると、年間ではかなり大きな金額になります。

    使っていないオプションや、必要以上に大容量のプランを契約していないか確認してみましょう。

    サブスクをそのままにしていないか

    動画配信サービスや音楽サービス、アプリなどのサブスクリプションも、一つひとつは少額でも積み重なると大きな出費になります。

    「最近ほとんど使っていない」というサービスがあれば、一度解約を検討してみましょう。


    貯金するなら「余ったら貯める」はやめる

    貯金が苦手な人におすすめなのが、

    「余ったお金を貯金する」のではなく、「先に貯金する」方法です。

    例えば給料日に2万円を貯金用口座へ移します。

    その後、残ったお金で生活します。

    これなら、

    「今月はお金が余らなかったから貯金できなかった」

    という状態を防ぎやすくなります。

    毎月同じ金額を自動的に移す方法なら、さらに続けやすくなります。


    貯金額を増やすなら固定費から見直す

    節約というと、

    「食費を削る」

    「電気をこまめに消す」

    といった方法を考えがちです。

    もちろん大切ですが、毎月の貯金額を増やしたいなら、固定費の見直しも重要です。

    例えば、

    • 家賃
    • スマホ代
    • Wi-Fi代
    • 電気・ガスの契約
    • サブスク
    • 保険

    などです。

    一度見直すことで、その後も毎月支出を減らせる可能性があります。

    特に一人暮らしでは、これまで紹介した食費・電気代・ガス代・水道代・通信費などを一つずつ確認すると、自分がどこにお金を使っているのか分かりやすくなります。


    手取り20万円なら毎月いくら貯金する?

    手取り20万円の場合、まずは月2万円程度を一つの目安にできます。

    年間では24万円になります。

    もし毎月3万円貯金できれば、年間36万円です。

    ただし、家賃や生活費によって余裕は変わります。

    例えば家賃が高く、毎月ほとんどお金が残らない場合は、最初から3万円や5万円を目標にする必要はありません。

    月1万円から始めて、余裕が出たら2万円、3万円と増やす方法でも十分です。


    手取り25万円なら毎月いくら貯金する?

    手取り25万円なら、月2万5,000円程度を一つの目安にできます。

    年間では30万円になります。

    さらに家賃や食費などをうまく抑えられれば、毎月3万円以上を貯金することも可能です。

    実際に、総務省の2024年家計調査をもとにした一人暮らしの家計シミュレーションでは、手取り25万円に対して家賃を7万5,000円とした場合、主要な支出を差し引いた後に約6万8,700円が残る例もあります。

    ただし、これはあくまでモデルケースです。

    交際費や旅行、衣類、臨時出費などによって実際に貯金できる金額は変わります。


    手取り30万円なら毎月いくら貯金する?

    手取り30万円なら、月3万円程度を最低ラインの目安として考え、余裕があればさらに増やす方法があります。

    総務省の2024年データを使ったシミュレーションでは、家賃を9万円とした単身世帯で、主要な支出を差し引いた後の金額は約10万3,700円となっています。

    もちろん、残ったお金をすべて貯金する必要はありません。

    旅行や趣味、洋服、交際費などにもお金を使いながら、

    生活費+楽しみに使うお金+貯金

    のバランスを取ることが大切です。


    一人暮らしで貯金を続けるコツ

    貯金専用の口座を作る

    生活費と貯金を同じ口座に入れていると、「まだお金がある」と感じて使ってしまうことがあります。

    貯金用の口座を分けておくと、残高を確認しやすくなります。

    給料日に先取りする

    給料が入ったら、決めた金額を先に貯金します。

    残った金額を生活費として使うことで、貯金を後回しにしにくくなります。

    家計簿は細かくつけすぎない

    家計簿が続かない人は、すべての支出を細かく記録する必要はありません。

    まずは、

    • 家賃
    • 食費
    • 光熱費
    • 通信費
    • 日用品
    • 交際費・娯楽
    • その他

    くらいに分けるだけでも十分です。

    「何にお金を使っているのか」が分かれば、節約するポイントを見つけやすくなります。


    貯金できないときは「収入」より先に支出を見る

    毎月ほとんど貯金できない場合、

    「もっと収入を増やさないと」

    と考えるかもしれません。

    もちろん収入を増やすことも方法の一つです。

    しかし、その前に現在の支出を確認してみましょう。

    例えば毎月3,000円の無駄な固定費を減らせれば、年間では36,000円になります。

    5,000円なら年間6万円です。

    小さな節約でも、長期間続けることで大きな差になります。

    一人暮らしの節約では、食費だけを極端に削るのではなく、固定費・光熱費・通信費などをまとめて見直すことがポイントです。


    一人暮らしの貯金は「無理なく続ける」ことが大切

    一人暮らしの貯金額に正解はありません。

    まずは、

    手取りの10%程度

    を一つの目安にしてみましょう。

    手取り20万円なら月2万円、25万円なら月2万5,000円、30万円なら月3万円です。

    ただし、家賃や生活費が高い場合は、月1万円から始めても問題ありません。

    大切なのは、毎月無理なく続けられる金額を決めることです。

    そして貯金額を増やしたいときは、食費だけを削るのではなく、家賃・スマホ・Wi-Fi・電気・ガスなどの固定費も一緒に見直してみましょう。

    「余ったら貯金」ではなく「先に貯金して、残ったお金で生活する」

    この習慣を作るだけでも、お金を貯めやすくなります。

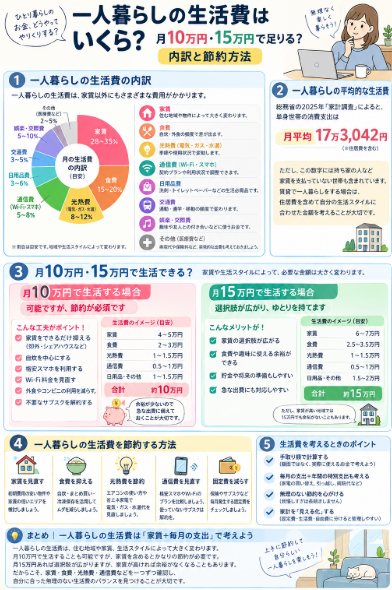
  • 一人暮らしの生活費はいくら?月10万円・15万円で足りる?内訳と節約方法

    一人暮らしを始めると、家賃だけでなく食費や電気代、ガス代、水道代、通信費など、さまざまなお金が毎月かかります。

    「一人暮らしって毎月いくら必要?」

    「月10万円で生活できる?」

    「月15万円あれば足りる?」

    「家賃以外にどのくらいお金がかかる?」

    と気になる人も多いのではないでしょうか。

    一人暮らしの生活費は、住んでいる地域や家賃、生活スタイルによって大きく変わります。

    そこでこの記事では、一人暮らしにかかる生活費の内訳と、月10万円・15万円で生活できるのかをわかりやすく解説します。

    さらに、毎月の生活費を無理なく減らすためのポイントも紹介します。


    結論:一人暮らしの生活費は「家賃」で大きく変わる

    一人暮らしの生活費を考えるとき、最も大きなポイントになるのが家賃です。

    総務省の2025年「家計調査」によると、単身世帯の消費支出は1か月平均17万3,042円でした。

    ただし、この数字をそのまま「一人暮らしには毎月17万円必要」と考えるのは注意が必要です。

    この統計にはさまざまな年齢の単身世帯が含まれており、住居費についても持ち家など家賃を支払っていない世帯が含まれています。

    実際に賃貸住宅で一人暮らしをする場合は、家賃によって必要な生活費が大きく変わります。

    つまり、

    一人暮らしの生活費を節約したいなら、まず家賃などの固定費を確認することが重要です。


    一人暮らしの生活費は何にかかる?

    一人暮らしでは、主に次のような費用が毎月発生します。

    • 家賃
    • 食費
    • 電気代
    • ガス代
    • 水道代
    • Wi-Fi・インターネット代
    • スマホ代
    • 日用品費
    • 交通費
    • 娯楽・交際費
    • 医療費など

    この中でも、毎月ほぼ必ず発生するのが、

    家賃・光熱費・通信費・食費

    です。

    特に家賃は、一度契約すると簡単には変更できません。

    そのため、一人暮らしを始めるときは「毎月いくら使うか」だけでなく、毎月必ず出ていく固定費をどこまで抑えられるかを考えることが大切です。


    一人暮らしで月10万円は可能?

    「できるだけ節約して月10万円以内で生活したい」と考える人もいるでしょう。

    結論として、家賃を含めて月10万円で生活することは可能ですが、かなり節約を意識する必要があります。

    特に都市部では家賃だけで大きな割合を占めるため、月10万円に収めるのは簡単ではありません。

    例えば、

    • 家賃を低めにする
    • 自炊を中心にする
    • 格安スマホを利用する
    • Wi-Fi料金を見直す
    • 電気・ガスの使い方を見直す
    • 外食やコンビニの利用を減らす
    • 不要なサブスクを解約する

    など、複数の節約を組み合わせる必要があります。

    また、月10万円で生活できたとしても、病院代や家電の故障などの臨時出費まで含めると余裕は少なくなります。

    そのため、「月10万円で生活できる=月10万円あれば安心」ではないことにも注意しましょう。


    一人暮らしで月15万円ならどう?

    月15万円になると、月10万円よりもかなり生活に余裕が出てきます。

    ただし、ここでも大きく影響するのが家賃です。

    例えば家賃が高い地域で暮らしている場合、15万円あっても生活費に余裕がないことがあります。

    反対に、家賃を抑えられる地域なら、食費や趣味、貯金などに回せるお金を確保しやすくなります。

    そのため、

    「月15万円あれば大丈夫」と考えるより、家賃を含めた自分の生活費を計算すること

    が大切です。


    一人暮らしの食費はいくら?

    食費は生活スタイルによってかなり差が出る項目です。

    総務省の2025年家計調査では、単身世帯の食料費は月4万9,321円でした。

    ただし、この平均には年齢や生活スタイルの違う人が含まれています。

    一人暮らしの若い世代が、

    • 自炊をする
    • スーパーでまとめ買いする
    • コンビニを減らす
    • 外食を控える
    • 食材を冷凍保存する

    などを意識すれば、平均より食費を抑えることもできます。

    反対に、外食やデリバリーを頻繁に利用すると、食費は大きく増えます。

    すでに書いた**「一人暮らしの食費節約」記事**とも相性がいいので、この記事から詳しい節約方法へ誘導すると、サイト内回遊にもつながります。


    一人暮らしの光熱費はいくら?

    電気・ガス・水道などの光熱費も、毎月発生する大きな生活費の一つです。

    総務省の2025年家計調査では、単身世帯の「光熱・水道」は月1万3,333円でした。

    ただし、季節によって金額は変わります。

    特に、

    • 夏のエアコン
    • 冬の暖房
    • お風呂の使用量
    • 在宅時間
    • 電気・ガスの契約内容

    などによって、月ごとの料金は大きく変わることがあります。

    そのため、「毎月同じ金額になる」と考えるのではなく、季節による変化も含めて予算を考えると安心です。


    一人暮らしの通信費も見直してみよう

    スマホやWi-Fiなどの通信費も、毎月自動的に支払っているため、気づかないうちに大きな出費になります。

    例えば、

    • スマホ料金
    • 自宅のWi-Fi
    • 動画配信サービス
    • 音楽配信サービス
    • その他のサブスク

    などがあります。

    通信費を節約するときは、単純に一番安いサービスへ変更するのではなく、

    「本当に使っているサービスなのか」

    を確認することが大切です。

    ほとんど使っていないサブスクを一つ解約するだけでも、毎月の固定費を減らせます。


    一人暮らしの生活費を安くするなら、まず固定費から

    生活費を節約するとき、

    「スーパーで少し安い商品を買う」

    「電気をこまめに消す」

    といった小さな節約も大切です。

    しかし、より効果を出しやすいのが固定費です。

    例えば、

    • 家賃
    • スマホ料金
    • Wi-Fi料金
    • サブスク
    • 保険

    などです。

    固定費は一度見直すと、その後も毎月節約効果が続きます。

    特に一人暮らしの場合は、家賃と通信費を見直すだけでも家計全体への影響が大きくなります。


    一人暮らしの生活費を節約するなら「無理をしない」ことも大切

    生活費を減らそうとすると、

    「食費を極端に削る」

    「エアコンを我慢する」

    「趣味に一切お金を使わない」

    など、無理な節約をしてしまうことがあります。

    しかし、無理な節約は長続きしません。

    一人暮らしの節約では、

    「毎月無理なく続けられる方法」を見つけること

    が大切です。

    例えば、

    • 自炊を週に数回増やす
    • コンビニへ行く回数を減らす
    • 使っていないサブスクを解約する
    • スマホ料金を見直す
    • Wi-Fiの契約内容を確認する

    など、生活の負担が少ないところから始めてみましょう。


    一人暮らしの生活費を考えるときは「手取り」で考える

    生活費を計算するときに注意したいのが、給料の「額面」と「手取り」は違うということです。

    例えば、

    「月収20万円だから、20万円使える」

    と考えてはいけません。

    給与からは税金や社会保険料などが差し引かれるため、実際に使えるお金は手取り額になります。

    一人暮らしの生活費を計算するときは、

    額面の給料ではなく、実際に銀行口座へ入ってくる手取り額

    を基準にしましょう。

    そして、手取り額から、

    家賃 → 光熱費 → 通信費 → 食費 → 日用品 → その他

    という順番で必要なお金を考えると、毎月使える金額がわかりやすくなります。


    一人暮らしの生活費は「毎月」と「年間」の両方で考える

    毎月の生活費だけを考えていると、突然の出費に困ることがあります。

    例えば、

    • 冷蔵庫や洗濯機が壊れる
    • 病院に行く
    • 引っ越しをする
    • 家具を買い替える
    • 賃貸契約の更新がある

    などです。

    こうした出費は毎月発生するわけではありません。

    だからこそ、

    毎月の生活費+年間で発生する特別な支出

    の両方を考えておくことが大切です。

    毎月少しずつでも余裕を残しておけば、突然の出費にも対応しやすくなります。


    一人暮らしの生活費を管理する簡単な方法

    家計管理が苦手な人は、最初から細かく家計簿をつける必要はありません。

    まずは毎月の支出を、

    固定費・生活費・自由に使うお金

    の3つくらいに分けてみましょう。

    例えば、

    固定費

    • 家賃
    • スマホ
    • Wi-Fi
    • サブスク

    生活費

    • 食費
    • 電気
    • ガス
    • 水道
    • 日用品

    自由に使うお金

    • 外食
    • 趣味
    • 交際費
    • 買い物

    というように分けます。

    この方法なら、「毎月何にお金を使っているのか」が簡単に把握できます。


    まとめ:一人暮らしの生活費は「家賃+毎月の支出」で考えよう

    一人暮らしの生活費は、住んでいる地域や家賃、生活スタイルによって大きく変わります。

    総務省の2025年家計調査では、単身世帯の消費支出は月平均17万3,042円でしたが、この数字にはさまざまな年齢・住居形態の世帯が含まれています。

    そのため、自分の生活費を考えるときは平均額だけを見るのではなく、

    • 家賃はいくらか
    • 食費はいくらか
    • 電気・ガス・水道はいくらか
    • Wi-Fi・スマホはいくらか
    • 日用品はいくらか
    • 趣味や交際費はいくら必要か

    を一つずつ確認することが大切です。

    月10万円で生活することも可能ですが、家賃を含める場合はかなりの節約が必要です。

    月15万円なら選択肢は広がりますが、家賃が高ければ余裕がなくなることもあります。

    一人暮らしの節約で大切なのは、すべてを我慢することではありません。

    家賃・通信費などの固定費を見直し、食費や光熱費などを無理のない範囲で管理すること。

    これが、一人暮らしの生活費を無理なく抑えるポイントです。

  • 一人暮らしの初期費用はいくら?20万円・30万円で足りる?内訳と安くする方法

    一人暮らしを始めたいと思ったとき、毎月の家賃や生活費だけでなく、最初にまとまったお金が必要になります。

    「一人暮らしを始めるにはいくら必要?」

    「20万円で足りる?」

    「30万円あれば大丈夫?」

    「家賃以外にどんな費用がかかるの?」

    と気になる人も多いのではないでしょうか。

    一人暮らしの初期費用は、家賃だけで決まるわけではありません。

    賃貸物件を契約するときの費用に加えて、引っ越し代や家具・家電、日用品などにもお金がかかります。

    この記事では、一人暮らしを始めるときに必要になる費用をわかりやすく整理し、20万円・30万円で足りるのか、どこを節約できるのかを解説します。


    結論:一人暮らしの初期費用は「家賃以外」にもお金がかかる

    一人暮らしを始めるときは、まず「家賃さえ払えれば大丈夫」と考えないことが大切です。

    実際には、

    • 賃貸物件の契約費用
    • 引っ越し費用
    • 家具・家電
    • カーテンや寝具
    • キッチン用品
    • 日用品
    • インターネットなどの通信費

    など、さまざまな費用が発生します。

    特に大きいのが、賃貸物件を契約するときに必要になる費用です。

    敷金・礼金・仲介手数料・前家賃・保証会社の費用などが発生する場合があるため、家賃だけを見て予算を決めると、思った以上にお金が必要になることがあります。

    そのため、一人暮らしを始める前には、**「契約費用+引っ越し費用+家具・家電+生活用品」**をまとめて考えておきましょう。


    一人暮らしの初期費用、20万円で足りる?

    「できるだけ少ないお金で一人暮らしを始めたい」という人にとって、20万円で足りるかどうかは気になるところです。

    結論として、20万円で一人暮らしを始められるケースはありますが、物件や家具・家電の購入状況によっては厳しくなります。

    特に、

    • 敷金・礼金が必要
    • 仲介手数料がかかる
    • 引っ越し業者を利用する
    • 家具や家電を一から購入する

    という条件が重なると、20万円では足りなくなる可能性があります。

    一方で、

    • 敷金・礼金が少ない物件を選ぶ
    • 初期費用の安い物件を探す
    • 家具・家電を中古でそろえる
    • 実家から持っていけるものを持っていく
    • 引っ越し時期を選ぶ

    などの工夫をすれば、初期費用を抑えることはできます。


    一人暮らしの初期費用、30万円なら足りる?

    30万円になると、20万円よりは選択肢が広がります。

    ただし、30万円あれば必ず余裕があるとは限りません。

    家賃が高い地域で、賃貸契約の初期費用も高く、さらに家具・家電をすべて新品で購入すると、かなりの金額になることがあります。

    逆に、家賃を抑えた物件を選び、必要最低限の家具・家電だけを購入すれば、30万円程度に収められるケースもあります。

    重要なのは、

    「30万円あるから大丈夫」ではなく、「何にいくら使うのか」を先に計算することです。


    一人暮らしの初期費用には何がある?

    一人暮らしのスタート時には、主に次のような費用がかかります。

    賃貸物件の契約費用

    最も大きな出費になりやすいのが、賃貸物件を契約するときの費用です。

    物件によって異なりますが、

    • 敷金
    • 礼金
    • 仲介手数料
    • 前家賃
    • 保証会社利用料
    • 火災保険料
    • 鍵交換費用
    • その他の契約関連費用

    などが発生する場合があります。

    すべての物件で同じ費用がかかるわけではないため、契約前に見積もりを確認しましょう。

    特に「家賃が安いからこの部屋にしよう」と決める前に、初期費用の総額を見ることが大切です。


    家具・家電にも意外とお金がかかる

    一人暮らしを始めるときは、家具や家電も必要になります。

    例えば、

    • 冷蔵庫
    • 洗濯機
    • 電子レンジ
    • 掃除機
    • ベッドや寝具
    • テーブル
    • カーテン
    • 照明

    などです。

    すべて新品でそろえようとすると、かなりの金額になる可能性があります。

    しかし、一人暮らしを始めたばかりなら、最初からすべてをそろえる必要はありません。

    まずは、

    「生活するために絶対必要なもの」

    から購入するのがおすすめです。

    テレビや収納家具など、なくても生活できるものは、引っ越してから必要性を判断してもよいでしょう。


    日用品も少しずつ買いそろえる

    一人暮らしを始めると、家具や家電だけでなく細かい日用品も必要になります。

    例えば、

    • トイレットペーパー
    • ティッシュ
    • 洗剤
    • シャンプー
    • ゴミ袋
    • タオル
    • 食器
    • 調理器具
    • ハンガー

    などです。

    一つひとつはそれほど高くなくても、まとめて購入すると意外と大きな出費になります。

    そのため、引っ越し前に「必要なものリスト」を作っておくと、無駄な買い物を防ぎやすくなります。


    一人暮らしの初期費用を安くする方法

    初期費用を抑えたい場合、すべてを我慢する必要はありません。

    大きな出費から見直すことがポイントです。

    敷金・礼金が少ない物件を探す

    賃貸物件を探すときは、家賃だけでなく初期費用も比較しましょう。

    家賃が少し安くても、初期費用が高ければ、入居時に必要なお金が大きくなることがあります。

    逆に、初期費用が抑えられる物件なら、引っ越し時の負担を減らせます。


    家具・家電を一気に買わない

    「新生活だから全部そろえよう」と考えると、必要以上にお金を使ってしまいます。

    最初は、

    冷蔵庫・洗濯機・寝具など、生活に必要なもの

    を優先しましょう。

    生活を始めてから、

    「やっぱりこれが必要だった」

    と思ったものを追加していく方法なら、無駄な買い物を減らせます。


    中古品やアウトレットも利用する

    家具や家電は、必ずしも新品である必要はありません。

    状態のよい中古品やアウトレット品を選ぶことで、購入費用を抑えられる場合があります。

    ただし、家電の場合は製造年や保証の有無なども確認してから購入しましょう。

    安さだけで決めるのではなく、購入後に長く使えるかも重要です。


    引っ越し時期を考える

    引っ越し料金は、時期や曜日などによって変わることがあります。

    引っ越し時期を自由に選べるのであれば、料金が高くなりやすい時期を避けることで費用を抑えられる可能性があります。

    複数の引っ越し業者から見積もりを取って比較するのもおすすめです。


    一人暮らしを始めるなら「初期費用」だけで考えない

    一人暮らしでは、引っ越した直後だけでなく、その後も毎月生活費がかかります。

    例えば、

    • 家賃
    • 電気代
    • ガス代
    • 水道代
    • Wi-Fi代
    • スマホ代
    • 食費
    • 日用品費

    などです。

    初期費用にすべてのお金を使ってしまうと、引っ越した後の生活が苦しくなる可能性があります。

    そのため、

    「引っ越せる金額」ではなく「引っ越した後も生活できる金額」

    を考えておくことが大切です。


    初期費用を節約しても、生活費は残しておこう

    一人暮らしを始めるときは、できるだけ初期費用を安くしたくなります。

    しかし、初期費用をギリギリまで削ることだけを考えるのはおすすめできません。

    引っ越した後には、

    「思ったより電気代が高かった」

    「日用品を買う必要があった」

    「家具が足りなかった」

    など、予定外の出費が発生することがあります。

    そのため、引っ越し費用とは別に、生活を始めてから使えるお金を残しておくことが重要です。


    一人暮らしの初期費用を考えるときのチェックリスト

    引っ越しを決める前に、次の項目を確認してみましょう。

    賃貸契約

    • 敷金はいくらか
    • 礼金はいくらか
    • 仲介手数料はいくらか
    • 前家賃はいくらか
    • 保証会社の費用はいくらか
    • 火災保険などの費用はいくらか

    引っ越し

    • 引っ越し業者を利用するか
    • 自分で運べるものはあるか
    • 大型家具・家電の運搬費はいくらか

    家具・家電

    • 冷蔵庫
    • 洗濯機
    • 電子レンジ
    • 寝具
    • カーテン
    • 照明

    など、本当に必要なものをリストアップします。

    引っ越し後

    • 最初の食費
    • 電気代
    • ガス代
    • 水道代
    • Wi-Fi代
    • 日用品費

    なども忘れずに考えておきましょう。


    まとめ:一人暮らしの初期費用は「総額」で考えよう

    一人暮らしを始めるときは、家賃だけでなく、賃貸契約の費用や引っ越し代、家具・家電、日用品などにもお金がかかります。

    20万円で始められるケースもありますが、物件や購入するものによっては足りない可能性があります。

    30万円あっても、家賃や契約条件によっては余裕がなくなることがあります。

    だからこそ、

    • 賃貸契約にいくらかかるか
    • 引っ越しにいくらかかるか
    • 家具・家電にいくら必要か
    • 日用品にいくら必要か
    • 引っ越した後の生活費をいくら残すか

    を事前に計算しておくことが大切です。

    一人暮らしの節約は、毎月の生活費を安くすることだけではありません。

    引っ越しの段階で無駄な出費を減らすことも、大きな節約になります。

    これから一人暮らしを始めるなら、「とにかく安い部屋を探す」のではなく、初期費用とその後の毎月の生活費を合わせて考えるようにしましょう。

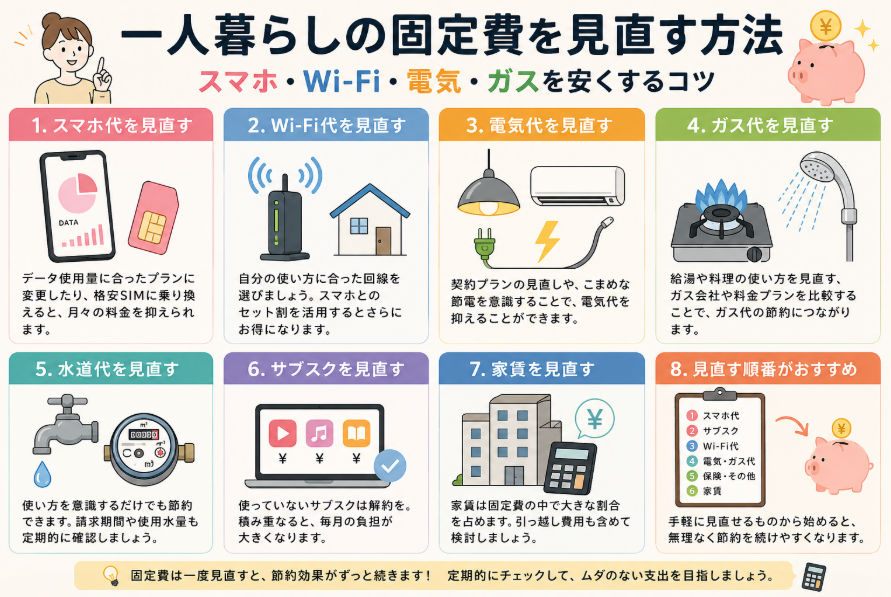
  • 一人暮らしの固定費を見直す方法|スマホ・Wi-Fi・電気・ガスを安くするコツ

    一人暮らしをしていると、

    「毎月ちゃんと節約しているのに、お金が残らない」

    「食費を削っているのに、なかなか貯金できない」

    と感じることはありませんか?

    そんなときに一度見直したいのが、毎月ほぼ決まって支払っている固定費です。

    家賃、スマホ代、Wi-Fi代、電気代、ガス代、水道代などは、一度契約すると、そのまま何となく払い続けてしまいがちです。

    しかし、契約内容や料金プランを見直すだけで、毎月の支出を減らせる可能性があります。

    この記事では、一人暮らしで見直したい固定費について、

    • そもそも固定費とは?
    • 一人暮らしで見直しやすい固定費
    • スマホ代を安くする方法
    • Wi-Fi代を安くする方法
    • 電気・ガス代を見直すポイント
    • 家賃は見直したほうがいい?
    • 固定費を見直す順番

    をわかりやすく解説します。


    結論:一人暮らしの固定費は「毎月払っているもの」から見直そう

    一人暮らしで節約を始めるなら、食費を細かく削る前に、まず毎月の固定費を確認してみましょう。

    固定費とは、毎月または定期的に支払う金額が比較的決まっている費用のことです。

    一人暮らしの場合、代表的なのは次のような費用です。

    • 家賃
    • スマートフォン代
    • Wi-Fi・インターネット代
    • 電気代
    • ガス代
    • 水道代
    • サブスク料金
    • 保険料

    特にスマホやインターネット、電気・ガスなどは、契約内容を変更することで支出を減らせる可能性があります。

    実際に、一人暮らしの固定費については、通信費や光熱費などをまとめて見直す方法が紹介されています。


    一人暮らしで最初に見直したい固定費は?

    すべての固定費を一度に変更する必要はありません。

    まずは、「今すぐ見直せそうなもの」から確認するのがおすすめです。

    特にチェックしたいのは、

    スマホ代

    毎月の通信料金を確認します。

    使っていないデータ容量が大きなプランになっていないか、不要なオプションがついていないか確認しましょう。

    Wi-Fi代

    自宅でどのくらいインターネットを使っているかを考えます。

    動画やゲームをほとんどしないなら、現在の回線が必要以上に高額ではないか確認してみましょう。

    サブスク

    動画配信サービス、音楽サービス、アプリなど、毎月自動的に料金が発生しているものを確認します。

    「最近ほとんど使っていない」というサービスがあれば、解約を検討してみましょう。

    電気・ガス

    契約している料金プランや使用量を確認します。

    特に電気代やガス代は季節によって変動するため、単純に金額だけで判断せず、使用量や契約内容も確認することが大切です。


    一人暮らしのスマホ代を見直す方法

    スマートフォンは、ほぼ毎日使うものだからこそ、料金を見直す効果を実感しやすい項目です。

    まず確認したいのは、毎月どのくらいデータ通信を使っているかです。

    例えば、契約しているデータ容量に対して実際の使用量がかなり少ないなら、もっと小さいプランに変更できる可能性があります。

    また、

    • ほとんど電話をしない
    • キャリアメールを使っていない
    • 店舗サポートをあまり利用しない
    • 大容量プランを使い切っていない

    という場合も、現在のプランが自分の使い方に合っているか確認してみましょう。

    スマホ代を見直すときは、月額料金だけでなく、データ容量・通話・割引・オプションをまとめて比較することがポイントです。


    Wi-Fi代もスマホと一緒に見直そう

    自宅用のWi-Fiを契約している人は、スマホ代とセットで考えることが大切です。

    例えば、

    「スマホは安くしたけれど、Wi-Fiが高い」

    という状態では、通信費全体ではあまり節約できないことがあります。

    逆に、自宅でWi-Fiをよく使うなら、スマホの大容量プランを小さくできる場合もあります。

    そのため、

    スマホ代+Wi-Fi代=毎月の通信費

    として考えてみましょう。

    Wi-Fiについては、光回線、ホームルーター、ポケット型Wi-Fiなど、それぞれ特徴が違います。

    また、スマートフォンのテザリングだけで十分な人なら、自宅用Wi-Fi自体が必要ない場合もあります。


    電気代は「使い方」と「契約」の両方を確認

    一人暮らしの電気代は、季節によって大きく変わります。

    特に夏や冬はエアコンの使用量が増えるため、電気代が高くなりやすい傾向があります。

    そのため、

    「今月の電気代が高い!」

    と思ったときは、すぐに契約を変更するのではなく、

    • 前月と比べて使用量が増えているか
    • 昨年の同じ時期と比べてどうか
    • エアコンをどのくらい使ったか
    • 契約している料金プランは自分に合っているか

    を確認してみましょう。

    電気代を下げたい場合は、契約プランだけでなく、エアコンや照明などの使い方も一緒に見直すことが大切です。


    ガス代は「都市ガスかプロパンガスか」も確認

    ガス代も一人暮らしの固定費として確認しておきたい項目です。

    特に賃貸住宅の場合、都市ガスなのかプロパンガスなのかによって料金が変わることがあります。

    また、ガスの使用量が増えやすいのは、

    • お風呂
    • シャワー
    • 給湯
    • ガスコンロ

    などです。

    「ガス代が高い」と感じたら、まず請求書で使用量を確認してみましょう。

    毎日のシャワー時間やお湯の使い方を少し変えるだけでも、無駄な使用を減らせる場合があります。


    水道代は「請求期間」を確認する

    水道代を見直すときに注意したいのが、請求期間です。

    水道料金は地域によって、複数月分をまとめて請求される場合があります。

    そのため、

    「水道代がこんなに高い!」

    と思ったときは、請求額だけを見るのではなく、

    請求期間 → 使用水量 → 前回との比較

    の順番で確認してみましょう。

    また、水道料金は自治体によって料金体系が異なるため、同じくらい水を使っていても地域によって請求額が変わる場合があります。


    サブスクは「使っていないもの」を探す

    固定費の中でも、意外と見落としやすいのがサブスクです。

    例えば、

    • 動画配信サービス
    • 音楽配信サービス
    • 電子書籍
    • アプリの有料プラン
    • オンラインサービス
    • クラウドサービス

    などがあります。

    一つひとつはそれほど高くなくても、複数契約していると毎月の支出が増えていきます。

    特に注意したいのが、

    「契約したことを忘れているサービス」

    です。

    クレジットカードや銀行口座の明細を確認して、毎月自動的に引き落とされている料金をチェックしてみましょう。


    家賃は大きな固定費だけど、すぐに引っ越す必要はない

    一人暮らしの固定費の中で、最も大きくなりやすいのが家賃です。

    家賃を下げることができれば、毎月の支出を大きく減らせる可能性があります。

    ただし、家賃を下げるためだけにすぐ引っ越すのはおすすめできません。

    引っ越しには、

    • 引っ越し料金
    • 敷金・礼金
    • 仲介手数料
    • 保証会社の費用
    • 新しい家具や家電

    など、まとまった費用がかかる場合があります。

    そのため、

    「家賃が少し安くなる=必ず得」

    とは限りません。

    次に引っ越すタイミングで、家賃だけでなく初期費用や通勤・通学の交通費なども含めて比較するのがおすすめです。


    固定費を見直すなら、この順番がおすすめ

    固定費を一気に全部見直そうとすると大変です。

    まずは、手間が少なく、効果を確認しやすいものから始めてみましょう。

    おすすめの順番は、

    スマホ → サブスク → Wi-Fi → 電気・ガス → 保険 → 家賃

    です。

    スマホやサブスクは、契約変更や解約だけで済む場合があるため、比較的取り組みやすい項目です。

    その次にWi-Fiや電気・ガスを確認します。

    家賃は節約効果が大きい一方、引っ越し費用なども考える必要があるため、最後に検討してもよいでしょう。


    固定費は「月額」ではなく「年間」で考える

    固定費を見直すときは、月額だけを見るのではなく、年間でいくら払っているのかを考えてみましょう。

    例えば、毎月の支払いが少し減っただけでも、1年間続けばまとまった金額になります。

    月額料金が下がったときは、

    「毎月いくら安くなったか」×「1年間」

    で考えると、節約効果がわかりやすくなります。

    また、契約変更によって初期費用が発生したり、キャンペーン終了後に料金が上がったりする場合もあります。

    そのため、

    月額料金+初期費用+オプション料金-割引

    をまとめて確認することが大切です。


    固定費を見直すときに注意したいこと

    「安くしたい」という理由だけで、必要なサービスまで削ってしまうのはおすすめできません。

    例えば、

    「Wi-Fiを解約して通信容量が足りなくなった」

    「スマホプランを小さくしたらデータ容量が足りなくなった」

    「安い保険に変更したら必要な保障がなくなった」

    ということもあります。

    固定費の節約では、

    安くすることより、自分に必要なサービスを適正な料金で利用すること

    を意識しましょう。


    一人暮らしの固定費チェックリスト

    最後に、自分の固定費を確認してみましょう。

    スマホ

    □ 毎月のデータ使用量を確認した
    □ 必要以上に大容量のプランを契約していない
    □ 使っていないオプションがない

    Wi-Fi

    □ 毎月の料金を確認した
    □ 実際の使用量に合った回線を使っている
    □ スマホとWi-Fiの合計額を確認した

    電気・ガス

    □ 最近の使用量を確認した
    □ 料金プランを確認した
    □ 季節による料金変化を確認した

    水道

    □ 請求期間を確認した
    □ 使用水量を確認した
    □ 前回より急に増えていないか確認した

    サブスク

    □ 契約中のサービスをすべて確認した
    □ 最近使っていないサービスを確認した
    □ 毎月の自動引き落としを確認した

    家賃

    □ 家賃が収入に対して高すぎないか確認した
    □ 更新時に住み替えを検討できるか確認した
    □ 引っ越し費用も含めて考えた


    まとめ:一人暮らしの節約は「固定費の見直し」から

    一人暮らしで節約したいなら、食費だけを細かく削るのではなく、毎月自動的に支払っている固定費を一度確認してみましょう。

    特に見直したいのは、

    • スマホ代
    • Wi-Fi代
    • 電気代
    • ガス代
    • 水道代
    • サブスク
    • 保険
    • 家賃

    です。

    すべてを一度に変更する必要はありません。

    まずはスマホやサブスクなど、簡単に確認できるものから始めて、次にWi-Fi、電気、ガスなどを見直していきましょう。

    そして、これまでの記事で紹介したように、電気代・ガス代・水道代・Wi-Fi代・スマホ代・家賃は、それぞれ個別に見直すことも大切です。

    固定費は一度見直すと、その後も節約効果が続きやすいのがメリットです。

    「節約しているのにお金が残らない」

    と感じたら、まずは毎月の請求額を一つずつ確認することから始めてみましょう。

    無理に生活の質を下げるのではなく、必要なサービスを必要な分だけ選ぶこと。

    それが、一人暮らしの固定費を無理なく減らすポイントです。

  • 一人暮らしの家賃はいくらが適正?手取り別の目安と無理なく暮らすための決め方

    一人暮らしを始めるとき、最も悩みやすいのが「家賃をいくらまでにするか」です。

    物件を探していると、

    「家賃6万円なら安い?」

    「手取り20万円なら、いくらの部屋に住める?」

    「家賃は手取りの3分の1までって本当?」

    「家賃を払いながら貯金もしたいけど、どこまでなら大丈夫?」

    と気になる人も多いのではないでしょうか。

    家賃は一度決めると毎月発生する大きな固定費です。

    食費や電気代のように使い方を変えて簡単に減らせるものではないため、最初の物件選びで無理をしないことが大切です。

    この記事では、一人暮らしの家賃について、

    • 家賃はいくらが適正なのか
    • 手取り15万円・18万円・20万円・25万円ならいくら?
    • 家賃6万円は高い?
    • 「手取りの3分の1」は本当に正しい?
    • 管理費・共益費は家賃に含める?
    • 貯金したい人はどのくらいに抑える?
    • 家賃を安くする方法

    をわかりやすく解説します。


    結論:一人暮らしの家賃は「手取りの25~30%程度」が考えやすい

    一人暮らしの家賃を決めるときは、毎月の手取り収入の25~30%程度を一つの目安にすると考えやすいでしょう。

    一般的には「家賃は手取りの3分の1程度」と言われることもありますが、最近は家賃を手取りの4分の1程度に抑える考え方もあります。

    URも、現在の家賃の目安として手取り額の4分の1~3分の1を紹介しています。特に貯金や生活費に余裕を持たせたい場合は、3分の1いっぱいまで家賃を設定しないほうが安心です。

    例えば、手取り20万円なら、

    20万円 × 25~30% = 5万円~6万円

    が一つの目安になります。

    ただし、これはあくまでスタート地点です。

    車を持っている人、奨学金などの返済がある人、趣味や交際費が多い人などは、さらに家賃を低くしたほうが生活しやすい場合があります。


    一人暮らしの家賃は「額面」ではなく「手取り」で考える

    家賃を決めるときに注意したいのが、額面給与と手取り給与を混同しないことです。

    例えば、給与明細に書かれている月給が25万円でも、税金や社会保険料などが差し引かれるため、実際に銀行口座へ入る金額はもっと少なくなります。

    家賃を決めるときは、

    「毎月実際に使えるお金はいくらなのか」

    を基準に考えるほうが現実的です。

    また、ボーナスは家賃の予算に入れないほうが安心です。

    ボーナスを前提に高い家賃の部屋を選んでしまうと、ボーナスが減ったときや支給されなかったときに生活が苦しくなる可能性があります。


    手取り15万円なら家賃はいくら?

    手取り15万円の場合、家賃は3万7,500円~4万5,000円程度が一つの目安です。

    特に貯金をしたい場合は、4万円前後に抑えられると生活費を確保しやすくなります。

    一方で、駅近や築浅など条件の良い物件を選ぶと、家賃が5万円を超えることもあります。

    その場合は、

    • 食費
    • 電気・ガス・水道代
    • 通信費
    • 日用品
    • 交通費
    • 交際費

    などを合わせて、毎月赤字にならないか確認しましょう。

    手取り15万円の場合は、家賃を高くしすぎると他の生活費にしわ寄せが出やすいため、特に慎重に決めたいところです。


    手取り18万円なら家賃はいくら?

    手取り18万円なら、家賃は4万5,000円~5万4,000円程度が目安になります。

    例えば家賃5万円なら、手取りに対する割合は約28%です。

    比較的バランスを取りやすい水準ですが、家賃以外にも管理費や共益費がかかる場合があります。

    「家賃5万円だから大丈夫」

    ではなく、

    家賃+管理費+共益費

    まで含めて考えることが大切です。


    手取り20万円なら家賃はいくら?

    手取り20万円の場合、家賃は5万円~6万円程度が一つの目安です。

    例えば、

    • 家賃5万円 → 手取りの25%
    • 家賃5万5,000円 → 手取りの27.5%
    • 家賃6万円 → 手取りの30%

    となります。

    家賃6万円でも、他の固定費が少なく、生活費をきちんと管理できるなら無理とは言えません。

    ただし、毎月貯金したい人なら、家賃5万円前後に抑えることで余裕を作りやすくなります。


    手取り25万円なら家賃はいくら?

    手取り25万円なら、家賃は6万2,500円~7万5,000円程度が目安です。

    家賃7万円なら手取りの28%なので、一般的な目安の範囲内です。

    ただし、東京など家賃相場が高い地域では、同じ手取りでも希望する条件の物件が見つかりにくいことがあります。

    その場合は、

    「駅から少し離れる」

    「築年数を広げる」

    「部屋の広さを少し下げる」

    など、家賃以外の条件を調整する方法があります。


    一人暮らしで家賃6万円は高い?

    「一人暮らしで家賃6万円は高い?」

    と検索する人も多いですが、手取り収入と住む地域によって答えが変わります。

    例えば手取り20万円なら、家賃6万円は30%です。

    一方、手取り15万円なら40%になってしまいます。

    同じ6万円でも、収入によって負担感は大きく違います。

    さらに、

    • 管理費
    • 共益費
    • 駐車場代
    • インターネット代
    • 更新料

    などが別にかかる場合があります。

    そのため、家賃6万円という数字だけで「高い・安い」を判断しないようにしましょう。


    「家賃は手取りの3分の1」は本当に正しい?

    昔から「家賃は収入の3分の1」という考え方があります。

    これは完全に間違いではありません。

    実際、現在でも手取りの3分の1程度を家賃の目安として紹介している情報があります。

    ただし、3分の1は「ここまでなら必ず大丈夫」という金額ではありません。

    家賃を3分の1にすると、残りの3分の2から、

    • 食費
    • 光熱費
    • 通信費
    • 日用品
    • 交通費
    • 保険
    • 趣味
    • 交際費
    • 貯金

    などをすべて支払うことになります。

    そのため、将来のために貯金したい人や生活に余裕を持ちたい人は、家賃を25%前後まで抑えるという考え方もあります。


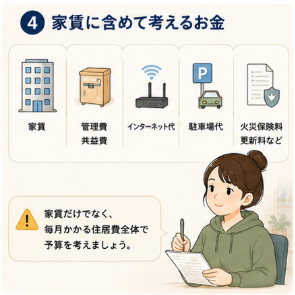
    家賃を決めるときは「管理費込み」で考える

    物件を探していると、

    「家賃5万5,000円」

    と表示されていても、

    「管理費3,000円」

    などが別に設定されていることがあります。

    この場合、毎月の住居費は実質5万8,000円です。

    物件を比較するときは、

    家賃だけではなく、毎月の住居費全体

    を見るようにしましょう。

    また、物件によっては駐車場代やインターネット料金などが別途必要になる場合もあります。

    「家賃が安いからお得」と思って契約したら、毎月の支払いは意外と高かった、ということもあります。


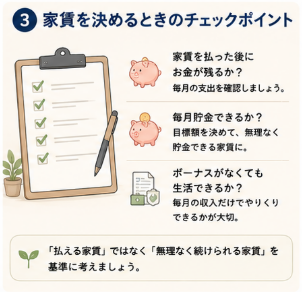
    家賃が高すぎるか判断する3つのポイント

    家賃が自分にとって高いか迷ったら、次の3つを確認してみましょう。

    ① 家賃を払った後に毎月お金が残る?

    給料が入ったら家賃を払って、生活費を使ったあとにほとんど残らないなら、家賃が高すぎる可能性があります。

    毎月ギリギリの生活になる物件は、長く住むほどストレスになりやすいでしょう。

    ② 毎月貯金できる?

    家賃を払ったあとでも、無理なく貯金できるか確認しましょう。

    「余ったら貯金する」のではなく、最初から貯金額を決めて、その金額を確保できる家賃にする方法がおすすめです。

    ③ ボーナスがなくても生活できる?

    ボーナスを使わないと家賃や生活費を払えないなら、固定費が高すぎる可能性があります。

    毎月の給与だけで生活できる家賃を設定しておくと、収入が変化したときにも対応しやすくなります。


    一人暮らしの家賃を安くする方法

    希望するエリアで家賃が高い場合は、物件の条件を少し変えてみましょう。

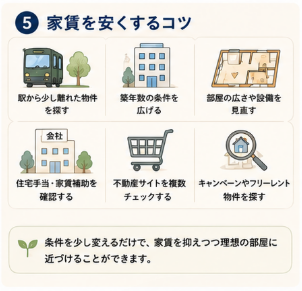
    駅から少し離れた物件を探す

    駅徒歩数分の物件は便利な一方、家賃が高くなることがあります。

    駅から少し離れた物件も候補にすると、選択肢が増える場合があります。

    築年数を広げる

    「築浅」にこだわりすぎると家賃が高くなりやすいです。

    内装がきれいにリフォームされている中古物件なども含めて探してみましょう。

    部屋の広さを見直す

    一人暮らしなら、必ずしも広い部屋が必要とは限りません。

    家具や荷物が少ない人なら、少しコンパクトな部屋を選ぶことで家賃を抑えられる可能性があります。

    家賃補助・住宅手当を確認する

    勤務先によっては、住宅手当や家賃補助の制度があります。

    物件を探す前に、会社の福利厚生を一度確認してみましょう。

    家賃補助がある場合は、実際の自己負担額を基準に考えることができます。


    貯金したいなら、家賃はさらに低くする

    一人暮らしでは、毎月の生活費だけでなく、将来のための貯金も考えておきたいところです。

    例えば、

    「毎月3万円貯金したい」

    という目標があるなら、家賃をギリギリまで高くするのはおすすめできません。

    家賃を低く抑えられれば、その分を、

    • 貯金
    • 投資
    • 趣味
    • 旅行
    • 急な出費への備え

    などに回すことができます。

    特に一人暮らしの場合、家電の故障や病気、引っ越しなど、突然まとまったお金が必要になることがあります。

    家賃を決めるときは、

    「今払える金額」ではなく「毎月貯金しても無理なく払える金額」

    を考えることが大切です。


    家賃だけでなく「年間の住居費」で考える

    家賃を比較するときは、月額だけでなく年間の負担も考えてみましょう。

    例えば、月6万円の家賃なら、1年間で72万円です。

    月5万円なら60万円なので、月額では1万円の差でも、年間では12万円の差になります。

    さらに、

    • 管理費
    • 共益費
    • 更新料
    • 駐車場代
    • 火災保険
    • インターネット料金

    などが加わることがあります。

    だからこそ、物件を比較するときは、

    「毎月いくら?」だけでなく「1年間でいくら?」

    という視点を持つことが大切です。


    一人暮らしの家賃を決めるなら「少し余裕を残す」のがおすすめ

    家賃は、払える上限まで使う必要はありません。

    例えば手取り20万円で、家賃6万円まで払えるとしても、家賃5万円の物件に住めるなら、毎月1万円の余裕ができます。

    この1万円は、1年間では12万円です。

    その差を貯金に回せば、急な出費への備えになります。

    もちろん、駅近や設備など、家賃を高くしてでも優先したい条件がある人もいるでしょう。

    大切なのは、

    「家賃を安くすること」ではなく「自分にとって何を優先するか」

    です。


    まとめ:一人暮らしの適正家賃は「手取りの25~30%」から考える

    一人暮らしの家賃を決めるときは、まず手取り収入の25~30%程度を目安にすると考えやすいでしょう。

    手取りの3分の1という考え方もありますが、これはあくまで目安です。

    貯金をしたい人や生活に余裕を持ちたい人なら、家賃を25%前後に抑えるほうが安心できる場合があります。

    目安をまとめると、

    手取り月収家賃の目安
    15万円約3万7,500円~4万5,000円
    18万円約4万5,000円~5万4,000円
    20万円約5万円~6万円
    25万円約6万2,500円~7万5,000円
    30万円約7万5,000円~9万円

    となります。

    ただし、実際の適正家賃は、

    手取り収入・生活費・貯金額・地域の家賃相場・管理費など

    によって変わります。

    一人暮らしの家賃を決めるときは、「借りられる物件」ではなく、家賃を払ったあとも無理なく生活できて、毎月少しずつお金を残せる物件を選ぶことが大切です。

    毎月の固定費を抑えたいなら、家賃を少し下げるだけでも年間では大きな差になります。

    「住みたい部屋」だけでなく、「住み続けても苦しくならない部屋」を選ぶことが、一人暮らしの家計を安定させるポイントです。

  • 一人暮らしの日用品費はいくら?平均額と高い・安いの目安、節約方法

    一人暮らしをしていると、食費や電気代、ガス代だけでなく、意外と積み重なるのが日用品費です。

    トイレットペーパーやティッシュ、洗剤、シャンプー、ゴミ袋など、ひとつひとつはそれほど高くありません。

    しかし、

    「気づいたらドラッグストアで毎月かなり買っている」

    「日用品って月いくらくらいが普通?」

    「一人暮らしなのに日用品代が高い気がする」

    と感じる人も多いのではないでしょうか。

    この記事では、一人暮らしの日用品費について、

    • 一人暮らしの日用品費はいくらくらい?
    • 月3,000円なら安い?
    • 月5,000円なら普通?
    • 月1万円かかるのは高い?
    • 一人暮らしで毎月買う日用品
    • 日用品費が高くなる原因
    • 無理なく日用品代を節約する方法

    をわかりやすく解説します。


    結論:一人暮らしの日用品費は月5,000~6,000円前後が一つの目安

    一人暮らしの日用品費を考えるとき、一つの目安になるのが月5,000~6,000円前後です。

    総務省の家計調査では、2025年の単身世帯の「家具・家事用品」は月平均約6,000円でした。

    また、日用品に近い「生活用品費」についても、一人暮らしでは月5,000~6,000円程度というデータがあります。

    ただし、この金額を超えたからといって、すぐに「使いすぎ」と考える必要はありません。

    日用品は毎月必ず同じ金額になるわけではないからです。

    例えば、

    • 洗剤をまとめて買った
    • シャンプーを買い替えた
    • トイレットペーパーをまとめ買いした
    • 掃除用品を新しく購入した
    • ゴミ袋を多めに買った

    という月は、普段より支出が増えます。

    そのため、1か月だけではなく、数か月単位で平均を見ることが大切です。


    一人暮らしの日用品費、月3,000円なら安い?

    月3,000円程度で日用品をやりくりできているなら、比較的少ない支出と考えられます。

    特に、

    • 外食が多く自炊をあまりしない
    • 洗濯の回数が少ない
    • シャンプーなどの消耗品をあまり買わない
    • ドラッグストアに行く回数が少ない
    • 必要なものだけを買っている

    という人なら、日用品費をかなり抑えられることがあります。

    ただし、月3,000円にすること自体を目標にする必要はありません。

    安さだけを優先して、必要なものまで我慢すると生活しづらくなります。

    日用品費は、**「できるだけ安くする」より「無駄な買い物を減らす」**ことを意識したほうが続けやすいでしょう。


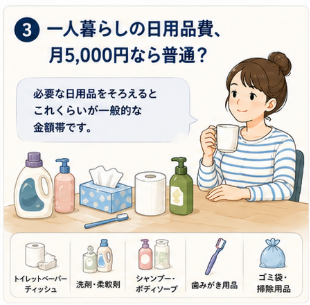
    一人暮らしの日用品費、月5,000円なら普通?

    月5,000円前後なら、一人暮らしの日用品費として特に珍しい金額ではありません。

    トイレットペーパーやティッシュ、洗剤、シャンプー、歯磨き用品などを購入していると、ある程度の金額になります。

    例えば、毎月の支出をざっくり分けると、

    • トイレットペーパー・ティッシュ
    • 洗濯洗剤・柔軟剤
    • 食器用洗剤
    • シャンプー・ボディソープ
    • 歯磨き用品
    • ゴミ袋
    • 掃除用品

    などがあります。

    さらに女性の場合は、日用品として衛生用品などを購入することもあります。

    そのため、月5,000円前後だから高すぎるとは言えません。

    むしろ、必要なものを購入しながらこの程度に収まっているなら、無理のない範囲で管理できているケースもあります。


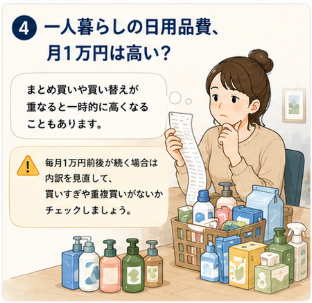
    一人暮らしの日用品費、月1万円は高い?

    毎月1万円前後の日用品を購入している場合は、一度内訳を確認してみることをおすすめします。

    もちろん、引っ越したばかりの場合や生活用品をまとめて購入した月なら、1万円を超えることは珍しくありません。

    例えば、

    • 洗剤をまとめて購入した
    • シャンプーやボディソープを買い替えた
    • 掃除用品を揃えた
    • キッチン用品を購入した
    • トイレットペーパーなどをまとめ買いした

    という場合は、一時的に支出が大きくなります。

    問題なのは、毎月1万円前後が続いているケースです。

    その場合は、

    「何を買っているのか」

    「同じものを重複して買っていないか」

    「ストックが多すぎないか」

    を確認してみましょう。


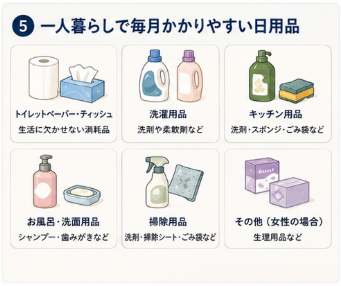
    一人暮らしで毎月かかりやすい日用品

    日用品は人によってかなり違いますが、一人暮らしでよく購入するものには次のようなものがあります。

    トイレットペーパー・ティッシュ

    生活するうえで欠かせない消耗品です。

    安い商品を選ぶだけでなく、購入頻度や使用量を確認することも大切です。

    洗濯用品

    洗濯洗剤や柔軟剤、洗濯ネットなどがあります。

    一人暮らしでも洗濯頻度が高い人は、洗剤の消費量が多くなります。

    キッチン用品

    食器用洗剤、スポンジ、キッチンペーパー、ゴミ袋などがあります。

    自炊する頻度が高い人ほど、キッチン関連の日用品が増えやすくなります。

    お風呂・洗面用品

    シャンプー、コンディショナー、ボディソープ、歯磨き用品などです。

    商品によって価格差が大きいため、こだわりがある人ほど日用品費が高くなることがあります。

    掃除用品

    トイレ用洗剤、浴室用洗剤、掃除シート、ゴミ袋などがあります。

    掃除用品は「便利そうだから」と買い足していくと、使い切れない商品が増えやすいので注意しましょう。


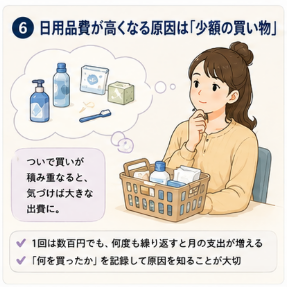
    日用品費が高くなる原因は「少額の買い物」

    日用品費が高くなっている人は、1回の買い物が大きいとは限りません。

    むしろ、

    「ついで買い」

    が積み重なっているケースがあります。

    ドラッグストアに行って、

    「洗剤だけ買うつもりだったのに、シャンプーも安かったから購入した」

    「ティッシュだけ必要だったのに、掃除用品も買った」

    ということはありませんか?

    一つひとつは数百円程度でも、何度も繰り返すと月の支出は大きくなります。

    日用品費を見直すなら、まずは何を買ったかを記録することから始めてみましょう。


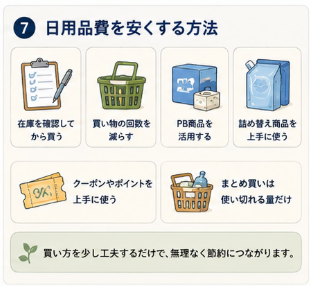
    日用品費を安くする方法

    日用品費を節約するために、極端に安い商品だけを探す必要はありません。

    まずは、買い方を変えるだけでも効果があります。

    ① 買い物前に在庫を確認する

    一番簡単なのが、家にあるストックを確認してから買うことです。

    「まだ家にあるのに、安かったから買ってしまった」

    という状態を減らしましょう。

    特に洗剤やシャンプーなどは、ストックが増えやすい商品です。

    ② ドラッグストアに行く回数を減らす

    日用品を買うために頻繁に店舗へ行くと、予定していなかった商品まで購入しやすくなります。

    必要なものをメモして、まとめて買うだけでも無駄な買い物を減らせます。

    ③ PB商品を利用する

    日用品には、スーパーやドラッグストアなどのプライベートブランド商品があります。

    同じような用途の商品でも、メーカー品より安く購入できる場合があります。

    品質に問題がなければ、普段使う日用品の一部をPB商品に変えてみるのも一つの方法です。

    ④ 詰め替え商品を上手に使う

    シャンプーや洗剤などは、詰め替え用の商品を利用できる場合があります。

    ただし、「詰め替え用だから必ず安い」とは限りません。

    本体価格と容量を比較して、容量あたりの価格を確認するのがおすすめです。

    ⑤ クーポンやポイントを使う

    ドラッグストアやネットショップのクーポン、ポイントなども上手に活用しましょう。

    ただし、

    「ポイントが貯まるから買う」

    のではなく、

    必要なものを買うときにポイントを使う

    ことが大切です。

    ポイント目的で余計なものを購入すると、かえって出費が増えてしまいます。


    「まとめ買い」は本当に節約になる?

    日用品の節約でよくあるのが「まとめ買い」です。

    確かに、トイレットペーパーや洗剤など、必ず使うものをまとめて購入すると安くなる場合があります。

    しかし、一人暮らしでは注意も必要です。

    収納スペースが限られているため、

    「安かったから大量に購入したけれど、置く場所がない」

    ということもあります。

    さらに、香りや使用感が気に入らなかった場合、大量に残ってしまいます。

    まとめ買いをするなら、

    「必ず使うもの」「収納できる量」「通常価格との差」

    を確認しましょう。

    安く買うことより、使い切れる量を買うことのほうが重要です。


    一人暮らしの日用品費は「月ごとの金額」だけで判断しない

    日用品は毎月同じペースでなくなるわけではありません。

    例えば、ある月は何も買わなかったのに、翌月に洗剤やシャンプーなどをまとめて購入することがあります。

    そのため、

    「今月の日用品費が高かった」

    だけで判断するのはおすすめしません。

    例えば数か月分の支出を合計して、月平均を計算してみましょう。

    こうすると、

    「実は毎月それほど使っていなかった」

    ということもあります。

    日用品費は月単位より、数か月単位で見るほうが実際の生活に合っています。


    日用品費を管理するなら「買ったもの」を見る

    日用品費を節約したい人は、金額だけを見るよりも、

    「何を買ったのか」

    を見るのがおすすめです。

    例えば、

    「洗剤を買いすぎている」

    「ドラッグストアで予定外の商品を買っている」

    「ストックが多すぎる」

    など、原因が見えてくるからです。

    家計簿を細かくつけるのが面倒なら、スマートフォンのメモに、

    「洗剤」
    「ティッシュ」
    「シャンプー」

    など、買ったものだけ記録する方法でも構いません。

    まずは自分の日用品費のクセを知ることから始めてみましょう。


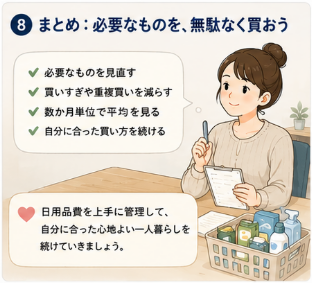
    まとめ:一人暮らしの日用品費は「必要なものだけ」が基本

    一人暮らしの日用品費は、生活スタイルによって変わりますが、月5,000~6,000円前後を一つの目安として考えることができます。

    統計上の「家具・家事用品」には日用品以外も含まれるため、実際の日用品だけの金額とは完全には一致しません。

    そのため、

    「月5,000円を超えたら高い」

    「月3,000円なら必ず節約できている」

    と単純に判断する必要はありません。

    大切なのは、

    • 何にお金を使っているか
    • ストックを買いすぎていないか
    • ついで買いが増えていないか
    • 本当に必要なものを買っているか
    • 数か月単位で見て使いすぎていないか

    を確認することです。

    日用品は生活に必要なものだからこそ、完全になくすことはできません。

    だからこそ、**「買わない節約」ではなく「必要なものを無駄なく買う」**ことを意識しましょう。

    一人暮らしの固定費や生活費を見直すなら、食費や電気代だけでなく、毎月なんとなく購入している日用品もチェックしてみると、意外な節約ポイントが見つかるかもしれません。

  • 一人暮らしのガス代はいくら?平均額と高い原因・節約方法を解説

    一人暮らしをしていると、「毎月のガス代ってこれくらいで普通なの?」と気になることがありますよね。

    特に冬になると、お風呂やシャワーでお湯を使う時間が増えて、ガス代が急に高くなることもあります。

    また、同じ一人暮らしでも、都市ガスを使っているか、プロパンガス(LPガス)を使っているかによって料金に差が出ることがあります。

    この記事では、一人暮らしのガス代の平均額や高くなりやすい原因、都市ガスとプロパンガスの違い、今日からできる節約方法をわかりやすく紹介します。


    一人暮らしのガス代は平均いくら?

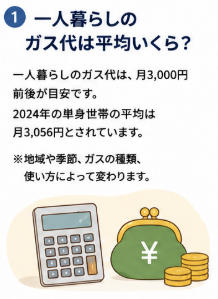
    総務省の家計調査をもとにした各種資料では、一人暮らしのガス代は月3,000円前後が一つの目安です。

    2024年の単身世帯の平均は月3,056円とされています。

    ただし、この金額はあくまで平均です。

    実際のガス代は、

    • 住んでいる地域
    • 季節
    • 都市ガスかプロパンガスか
    • お風呂の使い方
    • シャワーを使う時間
    • 自炊の頻度

    などによって変わります。

    そのため、毎月3,000円を超えているからといって、必ずしも「ガス代が高すぎる」というわけではありません。


    冬は一人暮らしのガス代が高くなりやすい

    ガス代は一年を通して同じではありません。

    特に冬は水温が低くなるため、お湯を温めるためにより多くのエネルギーが必要になります。

    さらに、

    • シャワーの時間が長くなる
    • 湯船に入る回数が増える
    • 給湯温度を高くする

    といった使い方も増えるため、ガス代が上がりやすくなります。

    実際に一人暮らしのガス代は、夏より冬のほうが高くなる傾向があります。

    「冬だからガス代が高くなった」と考えられるケースも多いため、1カ月だけの金額ではなく、季節ごとの使用量を見ることも大切です。


    都市ガスとプロパンガスは何が違う?

    一人暮らしのガス代を考えるときに、ぜひ確認しておきたいのがガスの種類です。

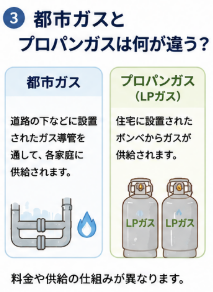
    日本の住宅で使われるガスには、大きく分けて「都市ガス」と「プロパンガス(LPガス)」があります。

    都市ガスとは?

    都市ガスは、道路の下などに設置されたガス導管を通して各家庭に供給されます。

    都市ガスを利用できる地域や物件では、ガス導管から直接ガスが供給されます。

    プロパンガスとは?

    プロパンガスは、LPガスとも呼ばれます。

    住宅に設置されたボンベからガスが供給される仕組みです。

    集合住宅では、建物全体で同じプロパンガス会社を利用しているケースもあります。


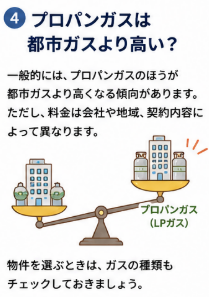
    プロパンガスは都市ガスより高い?

    一般的には、プロパンガスのほうが都市ガスより高くなる傾向があります。

    ただし、料金は会社や地域、契約内容によって異なるため、「必ず何倍高い」と決めつけることはできません。

    また、賃貸住宅の場合、自分で自由にガス会社を選べないケースもあります。

    そのため、これから一人暮らしの部屋を探す場合は、家賃だけでなく、

    「都市ガスかプロパンガスか」

    も確認しておくと、毎月の生活費を考えやすくなります。


    一人暮らしのガス代が高くなる原因

    「平均よりガス代が高いかも」と感じたら、まず使い方を確認してみましょう。

    1. シャワーを長時間使っている

    シャワーを使っている間は、お湯を作るためにエネルギーを使います。

    シャワーの時間が長くなるほど、使用するお湯の量も増えます。

    「少しだけだから」と思っていても、毎日の積み重ねで大きな違いになります。

    2. 湯船にお湯をためている

    一人暮らしの場合、毎日湯船にお湯をためると、シャワーだけで済ませる場合よりガスや水を多く使うことがあります。

    もちろん、健康や快適さのために湯船につかることも大切です。

    毎日必ず我慢するのではなく、

    「今日はシャワーだけにする」

    など、無理のない範囲で使い分けるのがおすすめです。

    3. 給湯温度を高く設定している

    お湯の温度を高くすると、その分だけ水を温めるためのエネルギーが必要になります。

    必要以上に高い温度に設定していないか、一度確認してみましょう。

    4. 冬にお湯を使う量が増えている

    冬は水温が低いため、同じ量のお湯を使っても、夏より多くのエネルギーが必要になる場合があります。

    そのため、冬にガス代が高くなったからといって、必ずしも給湯器などに問題があるとは限りません。


    一人暮らしのガス代を節約する方法

    ここからは、今日からできる節約方法を紹介します。

    シャワーの時間を少し短くする

    最も取り組みやすい方法の一つが、シャワーの使用時間を短くすることです。

    例えば、今まで15分使っていたなら、まずは12分程度を目標にしてみるなど、無理のない範囲で短くしてみましょう。

    「完全に我慢する」のではなく、「少し減らす」という考え方が続けやすいポイントです。

    お湯を出しっぱなしにしない

    シャワーで髪や体を洗っている間など、必要のない時間までお湯を出し続けないようにしましょう。

    こまめに止めるだけでも、お湯の使用量を減らせます。

    お風呂の追いだきを減らす

    湯船にお湯をためる場合は、できるだけ時間を空けずに入浴することで、追いだきの回数を減らせます。

    追いだきを何度も繰り返すよりも、一度に入浴を済ませるほうが効率的です。

    キッチンでは火を強くしすぎない

    料理をするときは、鍋やフライパンから炎がはみ出していないか確認しましょう。

    必要以上に強火にしても、効率よく加熱できるとは限りません。

    鍋の大きさに合った火力で調理することを意識しましょう。

    ガス会社や料金プランを確認する

    毎月のガス代が高いと感じる場合は、使い方だけでなく料金プランを確認することも大切です。

    都市ガスの場合は、地域によって複数の料金プランを比較できる場合があります。

    ただし、賃貸住宅でプロパンガスを利用している場合は、入居者が自由に会社を変更できないこともあります。

    変更できるかどうかは、管理会社や大家さんに確認しましょう。


    ガス代は「平均」だけで判断しない

    一人暮らしのガス代は、月3,000円前後が一つの目安です。

    しかし、

    • 冬は高くなりやすい
    • 地域によって差がある
    • 都市ガスとプロパンガスで違う
    • お風呂やシャワーの使い方で変わる

    など、さまざまな条件があります。

    そのため、「平均より高いから節約しなければ」とすぐに考えるのではなく、まずは自分のガス使用量がどのくらいなのかを確認してみましょう。

    料金だけでなく、検針票やガス会社のマイページで使用量を確認すると、どのくらい使っているのかがわかりやすくなります。


    まとめ

    一人暮らしのガス代は、月3,000円前後が一つの目安です。

    ただし、冬はお湯を使う量が増えたり、水温が低くなったりするため、ガス代が高くなりやすくなります。

    また、都市ガスとプロパンガスでは料金体系が異なるため、単純に平均額だけで高い・安いを判断することはできません。

    ガス代を節約したい場合は、まず、

    • シャワーの時間を少し短くする
    • お湯を出しっぱなしにしない
    • 追いだきを減らす
    • 給湯温度を見直す
    • キッチンの火力を適切にする
    • 料金プランを確認する

    といった、無理なく続けられる方法から始めてみましょう。

    毎月少しずつでも無駄を減らすことが、一人暮らしの生活費を抑えることにつながります。

    参考資料

    総務省統計局「家計調査」

    東京ガス「一人暮らしのガス代の平均額は?都市ガスとプロパンガスの料金等比較と節約方法」